
【百强透视】解禁落地!拓璞数控(07688.HK)股价盘中暴跌近34%

11月20日,高端五轴数控机床企业拓璞数控(07688.HK)股价大幅跳水,截至发稿,报7.91港元,跌幅达33.14%,盘中最低下探至6.77港元,创下上市以来历史新低。
该股于2026年5月20日登陆港交所。上市初期,凭借航空航天、人形机器人、高端制造等热门赛道加持,资金热情推升股价一度冲高至49.98港元,较26.39港元的发行价大幅溢价。但随后市场情绪逐步退潮,叠加行业需求波动、中期业绩承压,股价便开启持续回调。本次解禁落地后股价进一步下探,较高点累计回撤幅度已超84%。
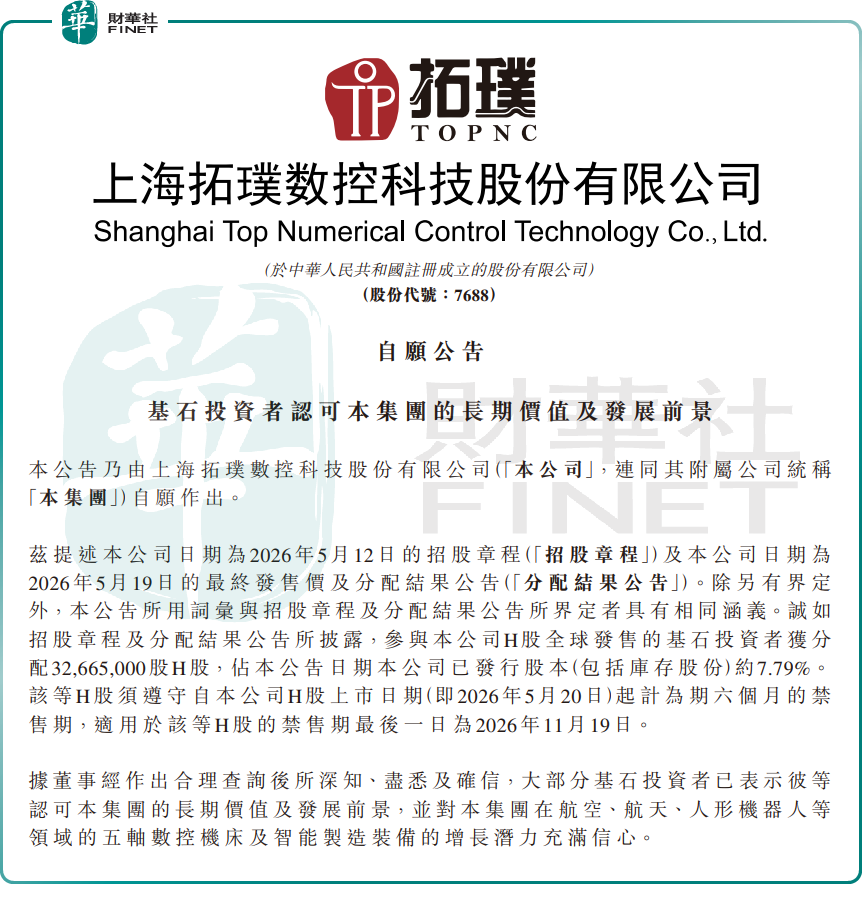
触发本次大跌的直接因素,是基石股份迎来解禁。
拓璞数控11月19日发布自愿公告,基石投资者获配的3266.5万股H股(占已发行股本约7.79%)六个月禁售期于当日届满,相关股份自11月20日起进入自由流通状态,属于次新股上市半年的常规解禁窗口。
公司公告提及,大部分基石投资者看好集团长期价值,认可公司在航空、航天、人形机器人领域五轴数控机床及智能装备的增长潜力。但港股市场向来对次新股解禁事件敏感度较高,尤其是流通盘原本偏小的标的,限售股解禁后流通规模扩容,容易引发短期供需失衡,资金提前避险情绪最终演化为集中抛售。
解禁压力之外,收入下滑、尚未盈利的基本面难以支撑前期高估值。
拓璞数控主营高端智能制造装备,核心产品包括航空航天智能制造装备、紧凑型通用五轴机床、大尺寸碳纤维复合材料五轴机床,搭配维保服务提供一体化方案,下游覆盖航空航天、汽车、能源、医疗、造船等高端制造领域。公司也在积极寻找第二增长曲线,10月20日公告拟收购一家高速精密五轴设备厂商,标的面向算力硬件、机器人、新能源车等高景气赛道,和现有产品线形成互补,拓宽下游应用场景。
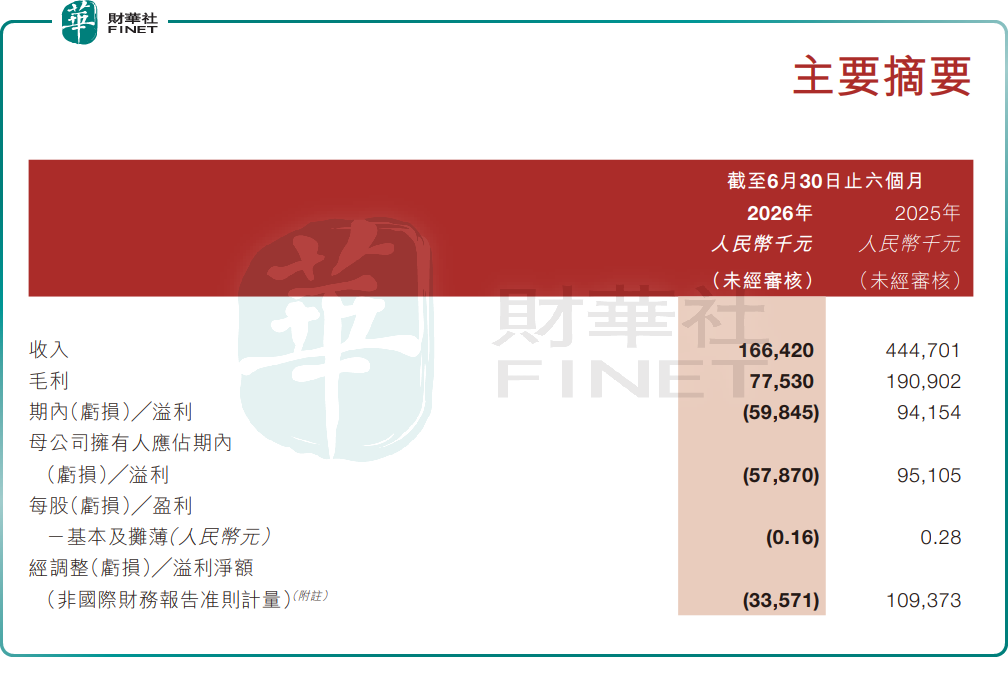
业绩端压力较为突出。2026年上半年,拓璞数控录得收入约1.66亿元人民币,同比下滑62.6%;期内归母净亏损约5984.5万元,而上年同期为溢利约9415.4万元,业绩由盈转亏。
展望后市,两大核心线索值得持续跟踪:其一,解禁后的实际抛压以及流动性变化,基石投资者的减持动向,将直接决定短期股价走势;其二,收购项目的后续整合效果,新赛道拓展能否兑现,是验证拓璞数控成长逻辑的关键。
当前市场观点分化明显。乐观视角认为,拓璞数控深耕高端五轴机床赛道,技术壁垒较高,航空航天、人形机器人、算力硬件等下游具备长期成长空间;若后续产品结构优化带动毛利率改善,叠加收购补齐产品线,成长边界有望进一步打开。
谨慎观点则提醒,次新股估值消化过程尚未结束,解禁带来的供给压力或持续压制股价;高端机床行业需求周期性波动明显,订单交付节奏不稳定,业绩承压风险仍存;同时行业竞争加剧,国产替代推进节奏存在不确定性。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。拓璞数控是港股高端制造赛道代表性标的,卡位五轴数控机床核心赛道,技术壁垒突出,下游覆盖多个高景气方向,具备硬科技参评特色。但公司上市时间较短、业绩阶段性承压、股价波动剧烈,或将对综合评分形成一定制约。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


