
【IPO追踪】袁记食品通过港交所聆讯:门店数称冠中式快餐,GMV稳增

中式快餐门店规模之王,要登陆港股市场了!
11月19日,袁记食品集团股份有限公司(以下简称“袁记食品”)刊发聆讯后资料集,港交所上市申请由此通过聆讯,华泰国际和广发证券担任联席保荐人。
这并非首轮申请:港交所记录显示,袁记食品今年1月12日首次递表,7月30日重新递交更新后的申请版本,至11月19日过聆讯。截至发稿,发售结构与发售价区间尚未披露。
招股书资料显示,袁记食品以袁记云饺品牌经营手工现包饺子、云吞,另以袁记味享销售预包装食品;馅料和面皮由自有工厂统一生产后卖给加盟商,门店只完成包制与烹煮,公司更接近面向加盟商的食材供应商。
截至2026年5月31日,门店总数由2023年初的1,990家增至4,773家,其中加盟店4,750家,海外41家门店分布在新加坡、泰国、马来西亚和英国。
规模换来的行业位次,还要看统计的分母。灼识咨询资料显示,按2025年12月31日门店数计,袁记食品是中国最大的中式快餐企业;但按2025年GMV(门店商品交易总额)计,公司在中国整体快餐行业排名第八、中式快餐行业排名第三,市场份额分别只有0.5%和0.7%。行业规模方面,中式快餐市场2025年规模8,679亿元(人民币,下同),预计2030年达13,296亿元,年均复合增速8.9%;袁记食品门店数第一与份额均不足1%,赛道仍分散。
经营业绩方面,袁记食品的收入稳增,利润率也改善明显。
招股书显示,公司的收入由2023年的20.26亿元增至2024年的25.61亿元,2025年进一步增至27.95亿元,增速有所回落;同期年内利润从1.67亿元降至1.42亿元,再回升至1.99亿元,毛利率依次为25.9%、23.0%和24.9%。2026年前五个月收入13.06亿元,较上年同期的9.34亿元增长39.8%,期内利润1.57亿元,经调整净利润(非国际财务报告准则计量)1.85亿元,同比均实现大幅飙升,毛利率则升至28.40%,同比提升5.2个百分点。
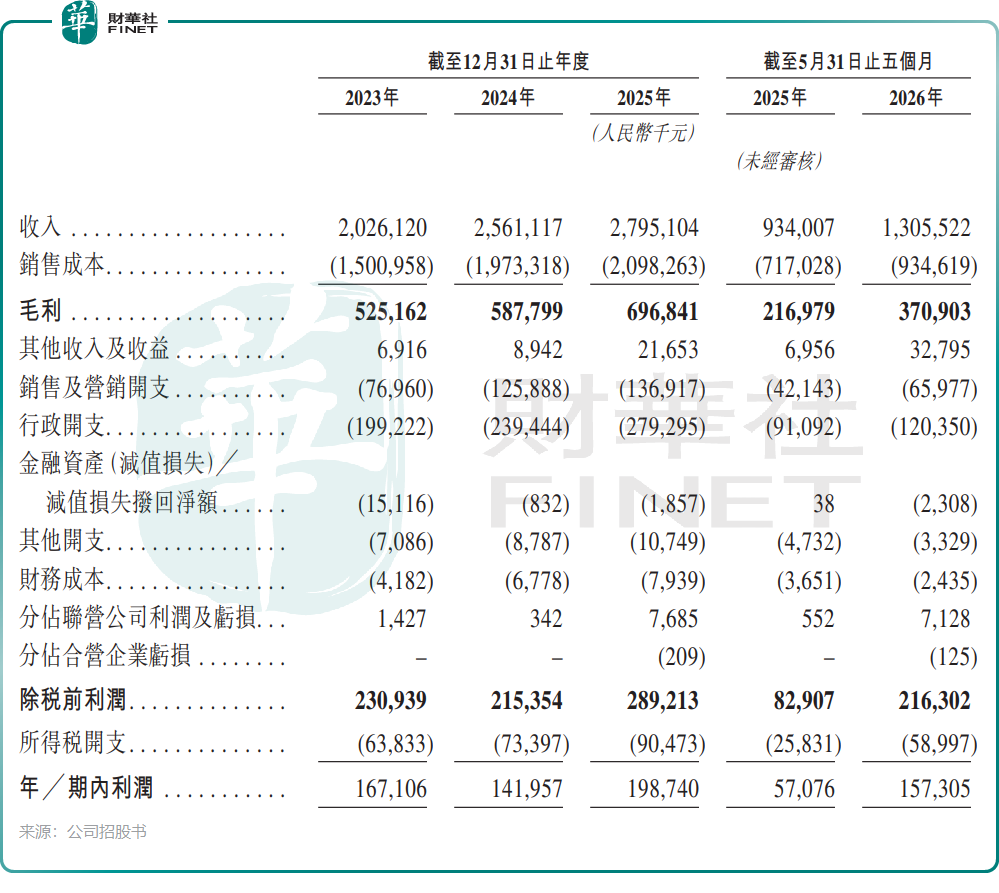
利润弹性来自供应链密度。截至2026年5月31日,公司运营六座自有工厂和24个仓库,82.0%以上门店位于其中一个仓库或前置仓的200公里范围内,核心原料以“两天一配”送达近七成门店;2025年存货周转天数13.7天,低于多数餐饮企业。门店总GMV在2025年全年为66.62亿元,2026年前五个月为29.49亿元,较上年同期的23.17亿元增长27.3%;中国大陆以外门店GMV上年同期由0.876亿元升至2026年前五个月的1.73亿元。
袁记食品的增长叙事主要有两条线:一是下沉市场扩张,三线及以下城市门店占比从2023年的19.8%提升至2026年5月的29.4%,已成为公司重要的增长驱动力;二是海外试探,公司海外门店于2026年11月17日提升至77家,以新加坡为主(53家),海外门店GMV于2026年前五月为1.73亿元,同比增长约97%,基数虽小,但未来增长潜力较大。
募资用途方面,公司计划用于数字化与智能化建设、海外供应链建设与市场拓展、品牌建设与产品研发、供应链升级和补充营运资金及一般企业用途,分配比例尚未披露。过聆讯之后,基石安排与最终定价才会落地。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


