
【百强透视】石药集团(01093.HK)利润翻倍股价现V型行情,增量看授权费

石药集团(01093.HK)于11月18日披露成绩单,公司股价当日走出V型走势。该股当日基本平开后快速下行,盘中最大跌幅超3%;午间业绩公告发布后股价有所修复。截至发稿,报8港元,涨幅1.39%,成交额4.66亿港元,振幅5.26%。
消息面上,石药集团11月18日午间公布截至2026年9月30日止九个月未经审核业绩:收入252.60亿元(人民币,下同)、公司股东应占呈报溢利70.76亿元,同比分别增长27.0%和101.5%。撇除按公平值计入损益的金融资产公平值变动及以股份为基础的雇员酬金开支后,公司股东应占基本溢利为72.20亿元,同比增长134.50%,每股基本盈利62.14分。
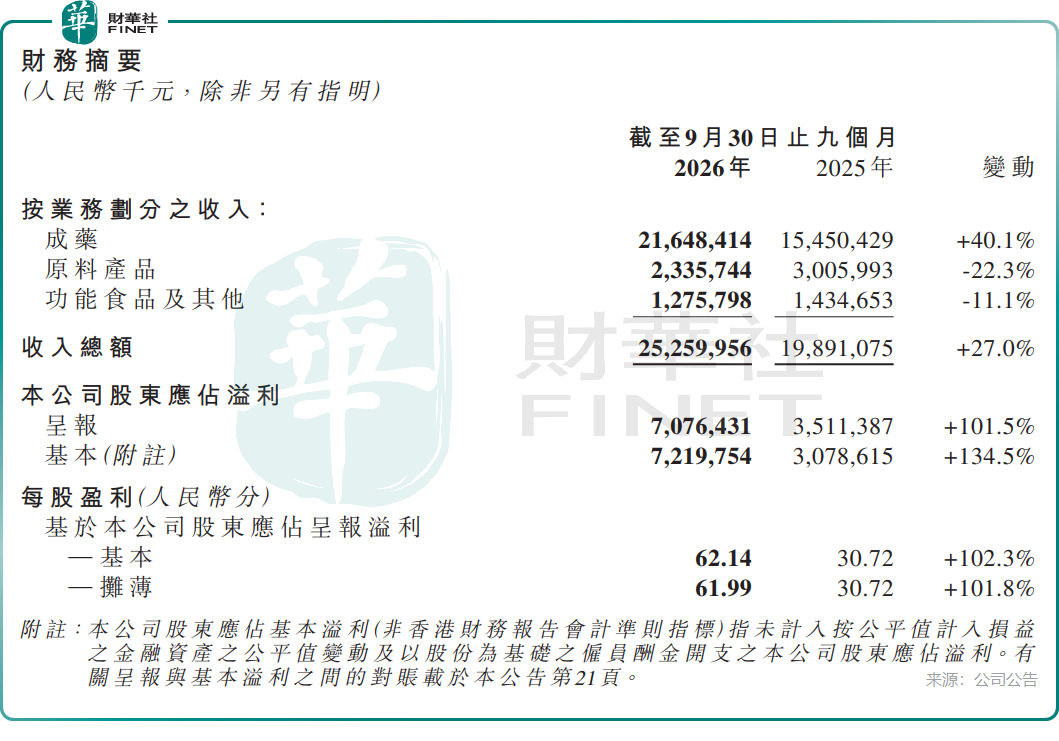
按业务划分,成药收入216.48亿元、增40.1%,原料产品23.36亿元、降22.3%,功能食品及其他12.76亿元、降11.1%。三块业务里,只有成药在扩张。
利润翻倍的关键在成药业务的收入结构。公告列明,216.48亿元成药收入中包含授权费收入62.68亿元,同比增307.00%;剔除授权费后的药品销售收入153.81亿元,仅增10.60%。这笔授权费主要来自2026年1月与阿斯利康就创新长效多肽药物签订的战略合作与授权协议,公司已于同年5月按协议收取12亿美元首付款,其中8.4亿美元在报告期确认为授权费收入。
也就是说,推动成药增速从剔除授权费后的10.6%抬到40.1%的,并不是终端药品销售的突然提速,主要来自本期确认的授权收入(12亿美元首付款仅部分计入当期,同时还包含其他授权项目收益);同期原料产品与功能食品两块传统业务还在收缩。
口径上还需分清,62.68亿元计入的是收入,公告未拆分其对股东应占溢利的贡献,翻倍溢利能否外推,最终要回到药品销售这一端。主业内部分化同样清楚:神经系统疾病产品收入73.18亿元、增29.10%,消化代谢8.87亿元、增14.20%;抗肿瘤14.66亿元、降10.90%,呼吸系统7.92亿元、降11.60%。授权费之外,增长并不均衡。
把这份结构与盘面放在一起,落差就不难理解。协议1月签署、5月收款,交易细节在业绩公布前已是公开信息;溢利翻倍落地后,可核对的增量主要来自已确认的授权费,剔除后的药品销售增速仍为10.60%。
投资者需要注意的是,石药集团是港股主板综合性药企,也是港股100强的常客,其研发投入与对外授权突破,一直是百强评估框架下创新能力与技术输出维度的重要观察窗口。但也要看到,剔除授权费后的药品销售收入增速仅为10.60%,抗肿瘤、呼吸系统等板块收入仍在下降,业绩弹性高度依赖单笔授权的确认节奏,股价对短期消息的反应也较为敏感。百强评估仍需以主业增长的持续性与授权兑现的确定性为前提。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


