
【百强透视】营利双增,股价却下跌!津上机床中国(01651.HK)有何隐忧?

11月12日,高端精密机床龙头津上机床中国(01651.HK)午后股价大幅跳水,截至发稿,下跌3.87%,报35.28港元/股。
消息面上,今日午间,津上机床中国披露截至2026年9月30日止六个月中期业绩。报告期公司交出营收利润双增的成绩单,但汽车行业下行拖累精密磨床业务、市场担忧后续需求持续性,压制着股价的表现。
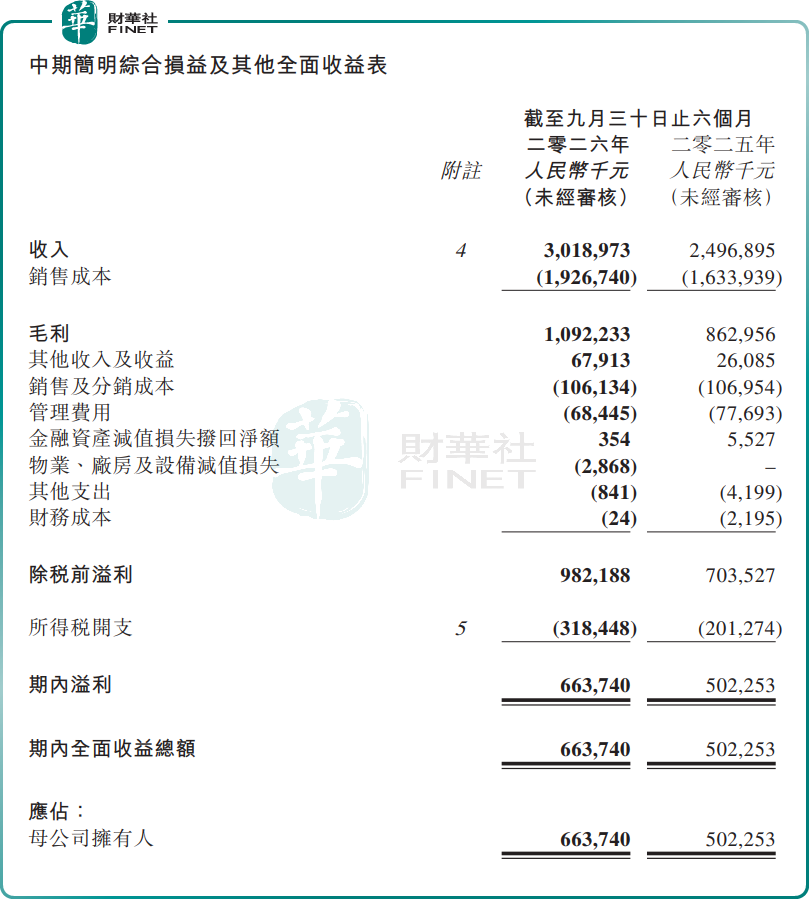
具体来看,2026财年上半年,津上机床中国实现营收30.19亿元(单位人民币,下同),同比增长20.9%;归母净利润6.64亿元,同比增长32.2%,利润增速显著高于收入增速,反映产品结构持续优化与成本管控成效双重释放。
同时,受益于高毛利精密机型出货占比提升及制造成本持续摊薄,公司综合毛利率达36.2%,同比提升1.6个百分点;净利率提升至22.0%,同比增加1.9个百分点。
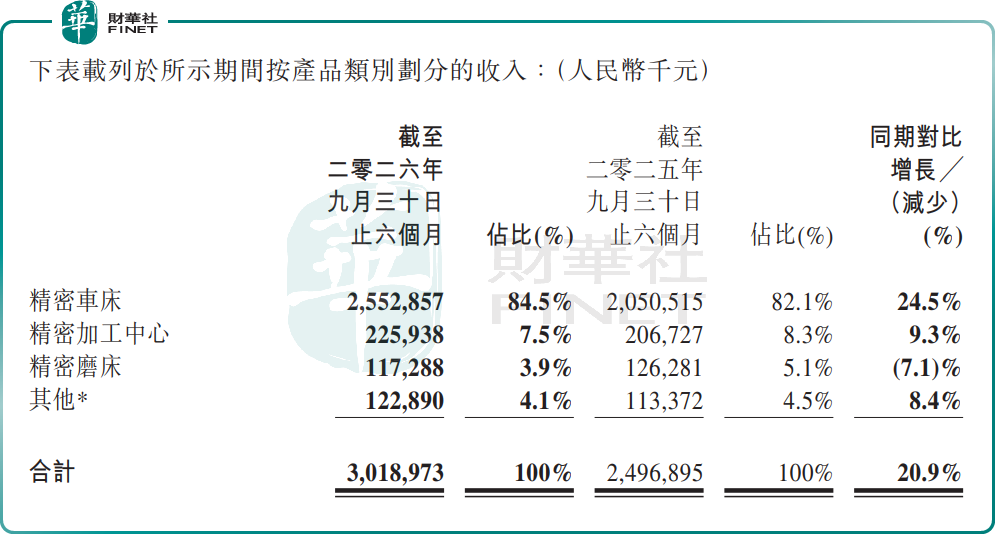
分产品拆解,精密车床是第一增长引擎,上半年销售额增加约5.02亿元,同比增长24.5%,对整体收入贡献最大,核心受益于3C行业设备更新、AI液冷、人形机器人等新兴领域对高精密加工设备的需求扩容。
精密加工中心收入同比增长9.3%,稳步拓展下游应用场景;其他品类收入同比增长8.4%。而精密磨床业务承压,收入同比下滑7.1%,主要由于汽车行业自2026财年下半年进入下行周期,需求下滑,导致磨床订单量和出货量较去年同期略有减少,成为唯一拖累项。
从行业底层逻辑看,国内制造业投资回暖、自动化渗透率持续提升以及高端机床进口替代大趋势,共同支撑机床行业中长期需求。高端数控机床作为制造业的“工业母机”,是国家制造业升级的核心环节,行业长期成长逻辑清晰。
津上机床中国依托日本母公司的技术积淀与中国市场的广阔需求,产品覆盖精密车床、磨床、加工中心等多个品类,客户广泛分布于汽车、3C、模具、工程机械等行业,当前产能利用率维持高位,对业绩形成有力支撑。
当前,市场关注点正从短期业绩高增,转向需求端的持续性与结构分化。上半年3C与AI新兴赛道带动车床业务高速增长,产品结构优化推动盈利质量再上台阶,验证了津上机床中国在高精密机床领域的竞争力;但汽车行业下行导致磨床业务承压,也让市场对下游行业周期波动的影响保持谨慎。
下一阶段核心观察点在于:3C行业资本开支持续性;AI液冷、人形机器人等新兴领域订单落地与放量节奏;汽车行业复苏进度带动磨床业务修复;产品结构优化下毛利率能否维持高位;进口替代推进下高端产品渗透率提升。若新兴赛道需求持续释放,同时汽车行业边际回暖,津上机床中国业绩有望延续稳健增长。
有谨慎观点指出,机床行业与宏观经济、制造业投资高度绑定,若宏观经济波动导致制造业投资不及预期,会直接影响机床订单;行业竞争持续加剧,存在产品价格下行、毛利率承压的风险;汽车行业周期下行对磨床业务的扰动仍将持续;新兴赛道需求尚处早期,规模化放量节奏存在不确定性。后续需要持续跟踪分产品订单、下游行业资本开支、毛利率变化,评判企业中长期成长成色。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。津上机床中国作为港股高端精密机床赛道龙头,盈利质量优异,受益于制造业升级与进口替代大趋势,本次半年度业绩创下历史最佳,契合港股100强对高端制造企业盈利质量、成长确定性的评估标准,有望进入相关榜单候选名单;但行业周期属性、汽车业务承压或将对综合评分形成一定制约。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


