
【IPO追踪】哈萨克斯坦国家铁路通过港交所聆讯:盈利改善背后资本开支压力待解

2026年11月11日,Joint Stock Company National Company Kazakhstan Temir Zholy(以下简称“哈萨克斯坦国家铁路”或“公司”)在港交所披露聆讯后资料集(PHIP),意味着其港股上市申请已通过聆讯。公司由哈萨克斯坦主权财富基金Samruk-Kazyna全资持有,是该国国家运输与物流运营商,运营约1.6万公里铁路营业里程,并连接中国、中亚、俄罗斯、里海地区及欧洲。
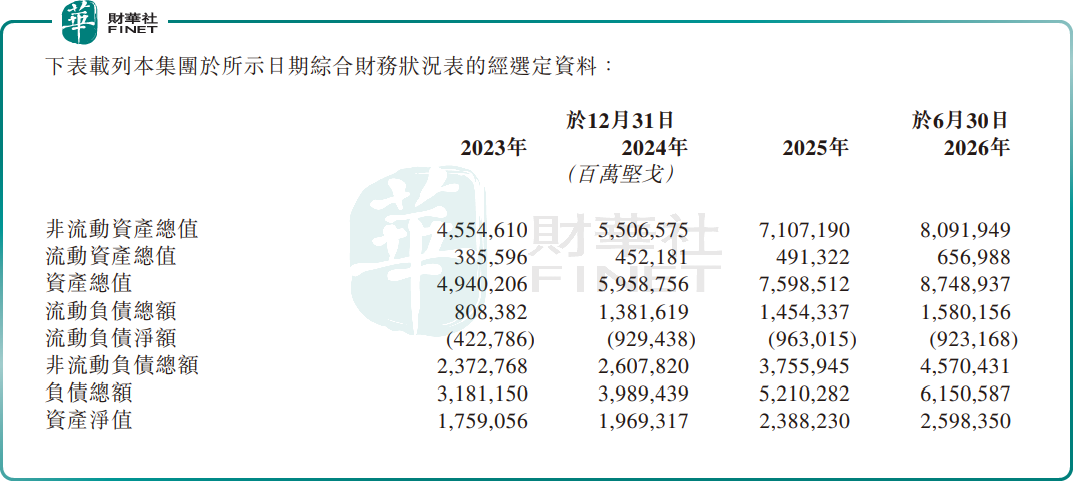
这是一宗兼具国家基础设施、跨境物流和重资产扩张特征的IPO。公司2025年收入及其他收益总额为2.76万亿坚戈,2023年至2025年复合增长率为19.4%;同期利润由1367.84亿坚戈升至3436.46亿坚戈。不过,快速增长并未消除财务约束:截至2026年6月底,公司仍录得9231.68亿坚戈流动负债净额,债务资产比率升至70.3%。如何在扩充欧亚运输通道的同时,平衡融资、偿债与公共服务责任,将是理解其上市故事的关键。
国家级铁路网络形成稀缺底盘,但货运主导决定业绩弹性
哈萨克斯坦是全球国土面积第九大的内陆国家,人口聚居分散、可航行水道有限,铁路在大宗商品、工业原料、农产品、制成品及旅客运输中承担重要角色。哈萨克斯坦国家铁路的综合资产体系包括约2.1万公里主轨道、约2000台机车、约4万节含平车的货运车厢、约2200节客运车厢、约830座车站、30个机车库、17个车辆库,以及两座海港和核心无水港等资产。
公司并非单纯的铁路承运商,而是同时覆盖干线铁路接入、机车牵引、铁路车辆、货运代理、场站、仓储及相关物流服务。2025年,公司运输货物3.20亿吨,货运周转量为2888亿吨公里,约占哈萨克斯坦铁路货运周转总量的99.7%;其年均集装箱过境货运量约140万个TEU。货运是绝对核心,2025年货运收入为2.46万亿坚戈,占收入及其他收益总额约89.34%;客运收入为1292.50亿坚戈,占比约4.69%,政府补助和其他收入合计约5.97%。
客运规模较小,却具有明显公共服务属性。公司通过全资附属公司Passenger Transportation运营客运业务,截至2026年6月22日运营66条具有社会意义、受监管且部分获补贴的客运线路,以及4条按商业化方式运营的快速过境线路。这意味着,公司的经营目标不完全等同于一般商业物流企业,运价监管、服务覆盖和国家政策任务均会影响资源配置与盈利表现。
客户结构相对分散。2025年公司约有1700家货运客户,涵盖煤炭、石油及石油产品、金属、矿石、化学品、化肥和农产品等领域;前五大客户贡献收入4910.50亿坚戈,占收入及其他收益总额17.8%,最大客户占比4.5%。
相较之下,供应端集中度有所上升:2025年前五大供应商采购额占比48.8%,最大供应商占比22.0%;截至2026年上半年,两项比例进一步升至56.1%和27.8%。对燃料、电力、机车车辆、备件及工程服务等关键投入的采购集中,可能放大成本与交付波动。
运价改革与过境业务共同推高盈利,增长质量仍需拆解
2023年至2025年,公司收入及其他收益总额由1.93万亿坚戈增至2.76万亿坚戈,毛利由4355.12亿坚戈增至8330.32亿坚戈,毛利率由22.5%升至30.2%;同期利润由1367.84亿坚戈增至3436.46亿坚戈,净利率由7.1%升至12.5%。公司披露的非国际财务报告准则EBITDA由4939.68亿坚戈增至8524.66亿坚戈,EBITDA利润率由25.5%升至30.9%。
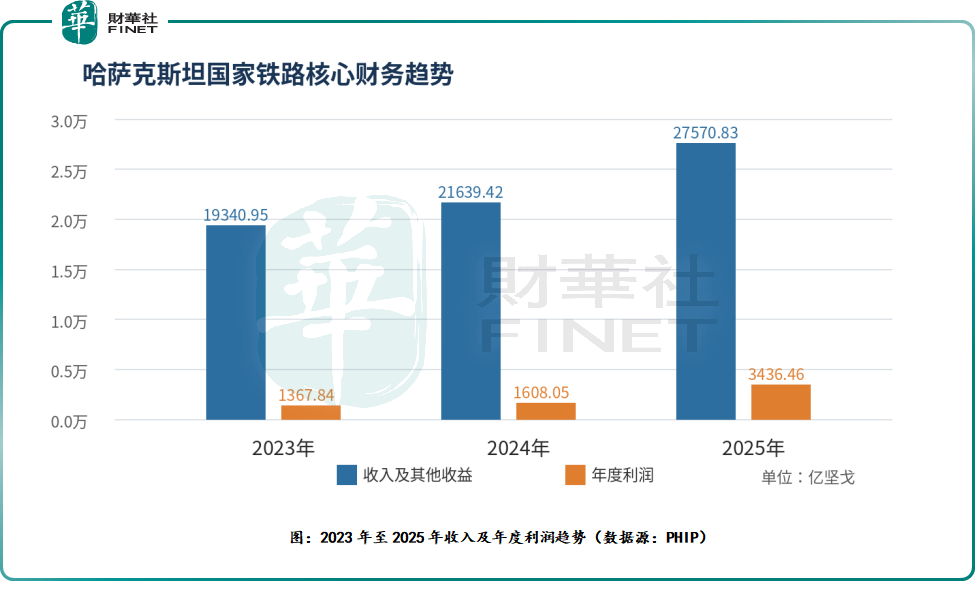
2026年上半年,收入及其他收益总额同比增长15.1%至1.47万亿坚戈,毛利同比增长15.8%至4291.38亿坚戈;期内利润由上年同期860.50亿坚戈增至1910.01亿坚戈。需要留意,期内公司录得997.15亿坚戈汇兑收益,而2025年同期为770.09亿坚戈汇兑亏损,汇率变动对利润同比增幅产生了明显影响。若只看利润增速,可能高估核心经营改善的幅度。
盈利提升背后,一方面是货运需求、运价调整和运营效率改善,另一方面是国际过境业务的结构性贡献。2025年过境货运占货运量10.3%、占货运周转量23.3%,却贡献33.6%的货运收入,而2026年上半年该货运收入贡献占比提升至37.1%,反映其平均运输距离和运价水平较高。公司根据独联体运价协议获得以瑞士法郎计价的国际过境收入;2025年,过境相关收入占收入及其他收益总额30.0%,2026年上半年升至33.4%。
这也带来双重敏感性:一是欧亚贸易流向、边境效率及运输通道稳定性变化,会直接影响高贡献的过境业务;二是公司借款和债务证券中相当部分以瑞士法郎及美元计价,坚戈汇率变化同时作用于收入、债务账面值和偿债成本。公司的跨境网络既是增长引擎,也是地缘政治与外汇风险的传导通道。
大规模资本开支支撑扩容,也把流动性压力推到台前
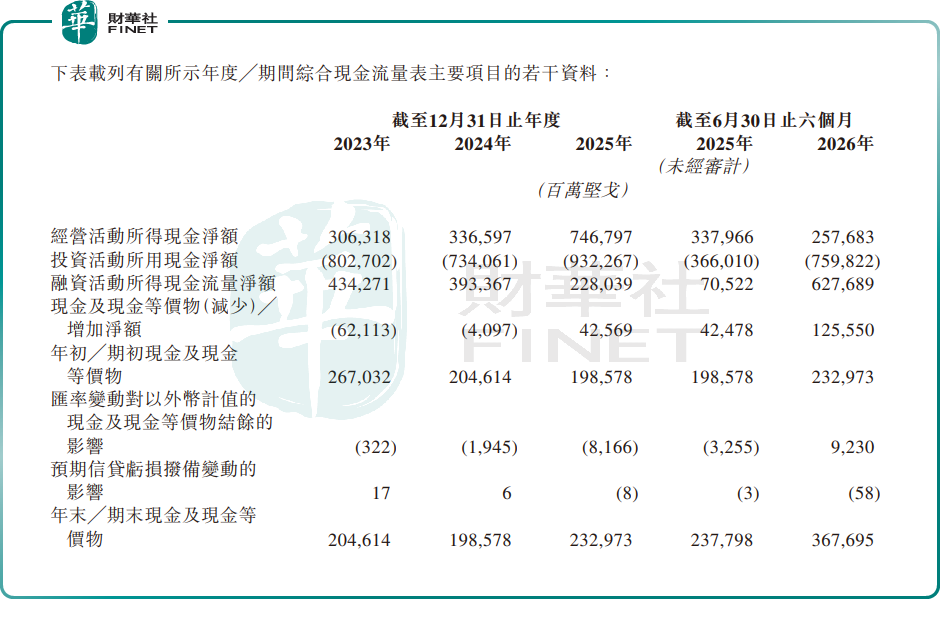
铁路基础设施扩容需要持续投入。2023年、2024年及2025年,公司投资活动所用现金净额分别为8027.02亿、7340.61亿及9322.67亿坚戈,持续高于同期经营活动所得现金净额3063.18亿、3365.97亿及7467.97亿坚戈。2026年上半年,公司投资活动所用现金净额进一步达到7598.22亿坚戈,而经营活动所得现金净额为2576.83亿坚戈。
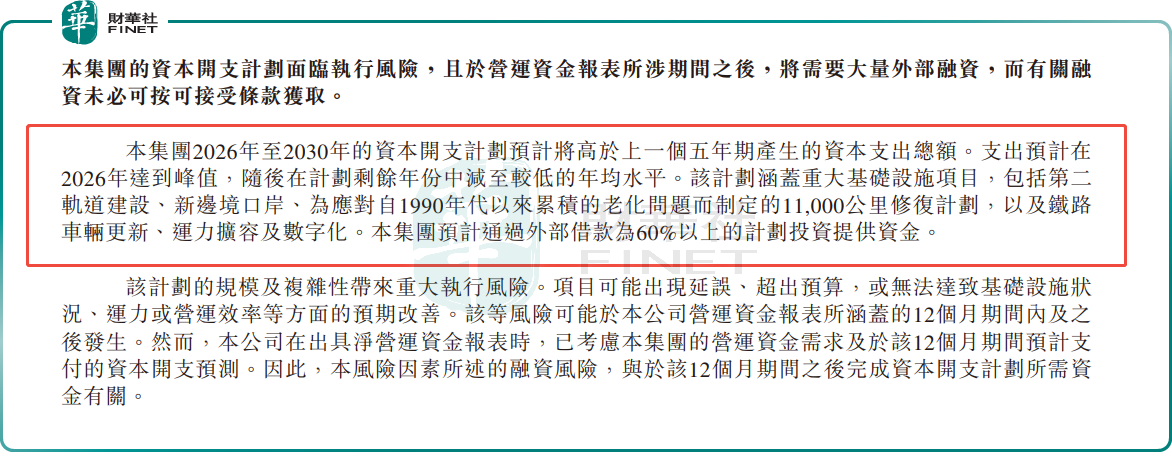
聆讯资料显示,公司2026年至2030年的资本开支计划预计高于此前五年的资本支出总额,并预计资本开支在2026年达到峰值。相关投入涵盖巴赫特—阿亚戈兹铁路、多斯特克—莫因特第二轨道、车队现代化及数字基础设施等。扩容有助提升中欧、中部走廊及南北走廊的运能和可靠性,但项目执行、成本超支、建设延期以及融资能否按可接受条件取得,均会影响财务表现。
截至2026年6月底,公司资产总值8.75万亿坚戈,负债总额6.15万亿坚戈,债务资产比率70.3%,高于2023年底的64.4%;流动比率仅0.4,流动负债净额9231.68亿坚戈。公司亦明确提示,在营运资金报表覆盖期间之后,完成资本开支计划仍需大量外部融资。虽然公司由政府通过Samruk-Kazyna间接控制,并历来获得补助及优惠融资支持,但公司强调该等支持并非强制性,可能延迟、减少、暂停、撤销或终止。
此外,公司预计2026年全年净利润将较2025年显著减少,主要由于多年资本开支计划推高利息成本和折旧、上市相关非经常性开支、2026年受监管运价增幅显著低于2025年,以及员工成本和采购价格上涨。换言之,2025年的高增长并不能简单线性外推,扩张周期进入财务报表后的成本释放更值得关注。
此次通过聆讯,为哈萨克斯坦国家铁路赴港上市推进了关键一步,却不是发行结果的终点。对这宗IPO而言,最值得持续核对的,不是尚未公布的估值想象,而是过境货运增长能否转化为稳定现金流,以及扩容投入能否在不进一步削弱流动性的前提下形成运营回报。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


