
【百强透视】收购巴西第二大水泥商!华新建材(06655.HK)获利盘兑现?

11月9日,华新建材A、H股同步走弱。截至发稿,港股华新建材(06655.HK)跌3.9%,报17港元/股,前6个交易日累计上涨超20%;A股异动更为突出,截至发稿,下跌8.34%,报25.17元/股,前7个交易日累涨超29%。
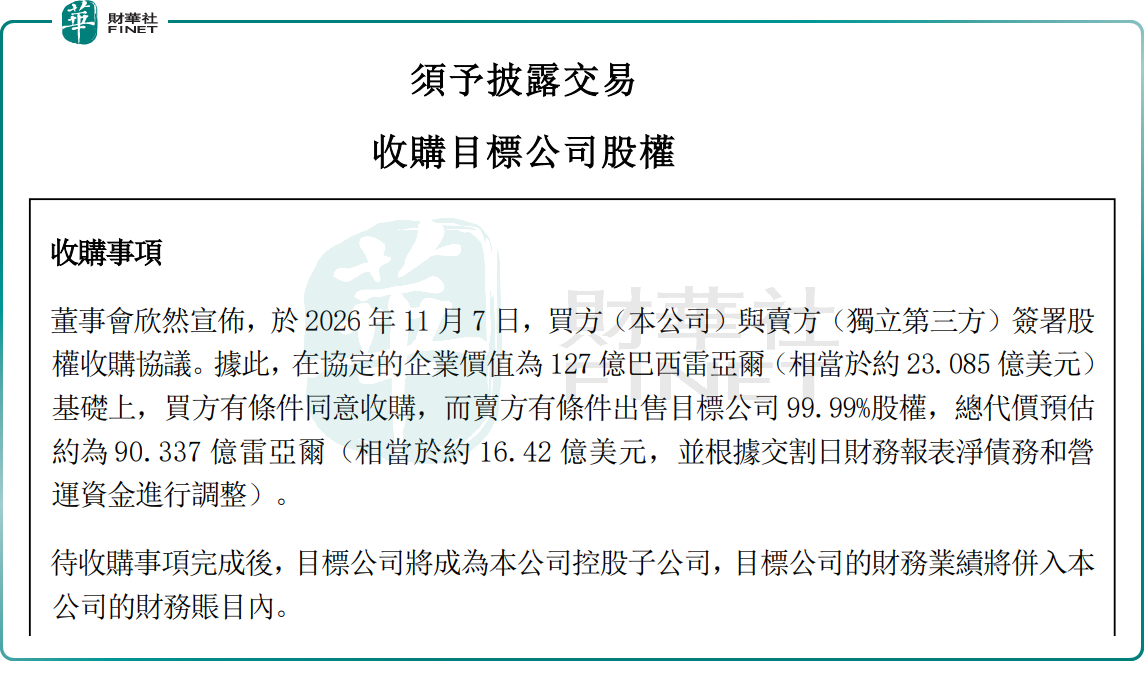
行情诱因来自公司11月8日披露的收购公告:华新建材与独立第三方签署股权收购协议,以127亿巴西雷亚尔的企业价值为基础,买方拟有条件收购标的公司99.99%股权,交易总对价预估90.337亿巴西雷亚尔。
交易完成后,标的将纳入公司合并报表,成为其控股子公司。今日为公告披露后的首个交易日,股价呈现明显的利好兑现特征。
本次收购标的是巴西第二大水泥企业,坐拥7条熟料窑线工厂及6座粉磨站,水泥总产能1700万吨/年,在巴西本土市场份额约21%,石灰石资源储量约22亿吨。
华新建材称,该项目是公司落实海外多元化布局、切入新兴市场的关键一步,也是集团开拓南美建材市场的标志性动作。若顺利落地,这将是国内水泥企业首次进军巴西水泥市场。公司计划依托过往成熟的并购整合经验、产业资源、技术与管理优势,改善标的经营,增厚投资收益。
需要留意的是,本次收购的执行存在审批不确定性,标的所在国的行业政策、汇率波动与整合成效均可能影响最终业绩贡献;巴西雷亚尔汇率变化亦将带来汇兑损益波动,标的公司上半年尚处亏损状态。
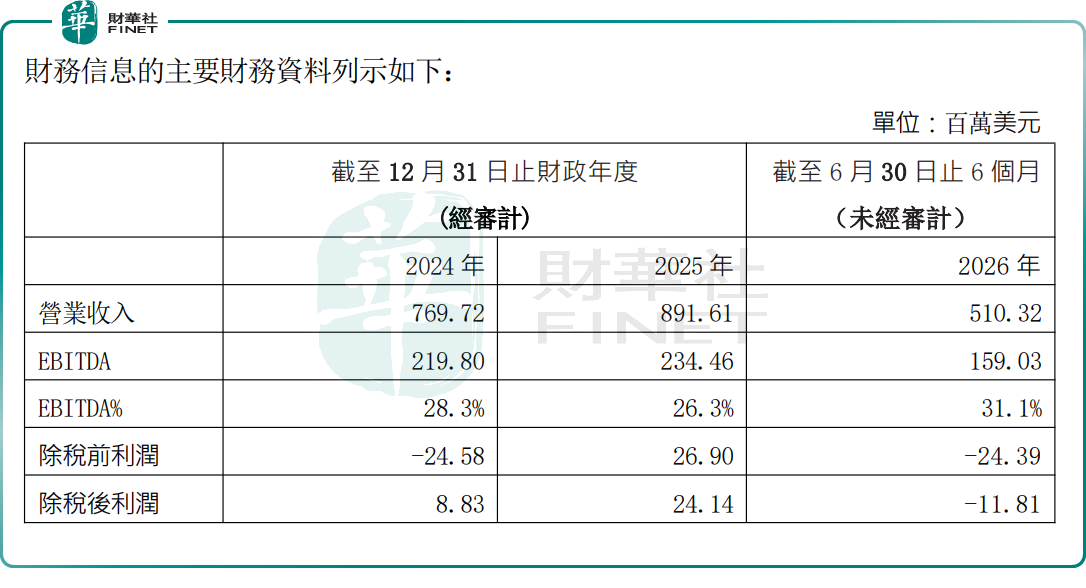
数据显示,标的公司2026年上半年实现营收5.1亿美元,录得净亏损1181万美元。公司解释,亏损主要源于原控股集团财务压力带来的高融资成本,计划在交割完成后置换高息贷款,修复盈利水平。
行业端压力也十分清晰:根据数字水泥网统计,国内前三季度水泥产量11.3亿吨,同比下滑8.6%,创下十八年同期新低;1-9月P.O42.5散装水泥均价328元/吨,同比下调44元/吨,跌幅12%。在国内水泥量价双弱的大环境下,海外业务已经成为华新建材重要的增长支柱。倘若本次收购顺利交割,1700万吨的新增海外产能,将大幅扩充公司海外水泥业务底盘。不过标的当前亏损现状,也意味着整合成本前置,交割初期的报表摊薄压力需要提前纳入预期。
另值得关注的是,华新建材是国内水泥出海标杆企业,拥有十余年海外并购整合积淀,前三季度利润高增的表现,也契合港股100强评选对于盈利质量、国际化布局的考察维度。但国内水泥需求下行的大背景仍未扭转,这笔百亿级并购带来大额资本开支与整合考验,能否兑现价值,也将成为本届百强评估里的重要观察项。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


