
【百强透视】牵手欧洲药企!晶泰控股(02228.HK)新AI药物发现合作落地

11月9日,港股AI制药赛道核心标的晶泰控股(02228.HK)表现活跃,报6.3港元,截至发稿,涨2.94%。
行情催化来自公司当日公告:其全资附属公司QuantumPharm Limited及晶泰智药技术(上海)有限公司与Laboratoires Pierre Fabre订立研究合作协议,双方将围绕肿瘤学多个项目开展全新临床候选药物发现合作,合作范围还可拓展至皮肤病学与罕见病领域。
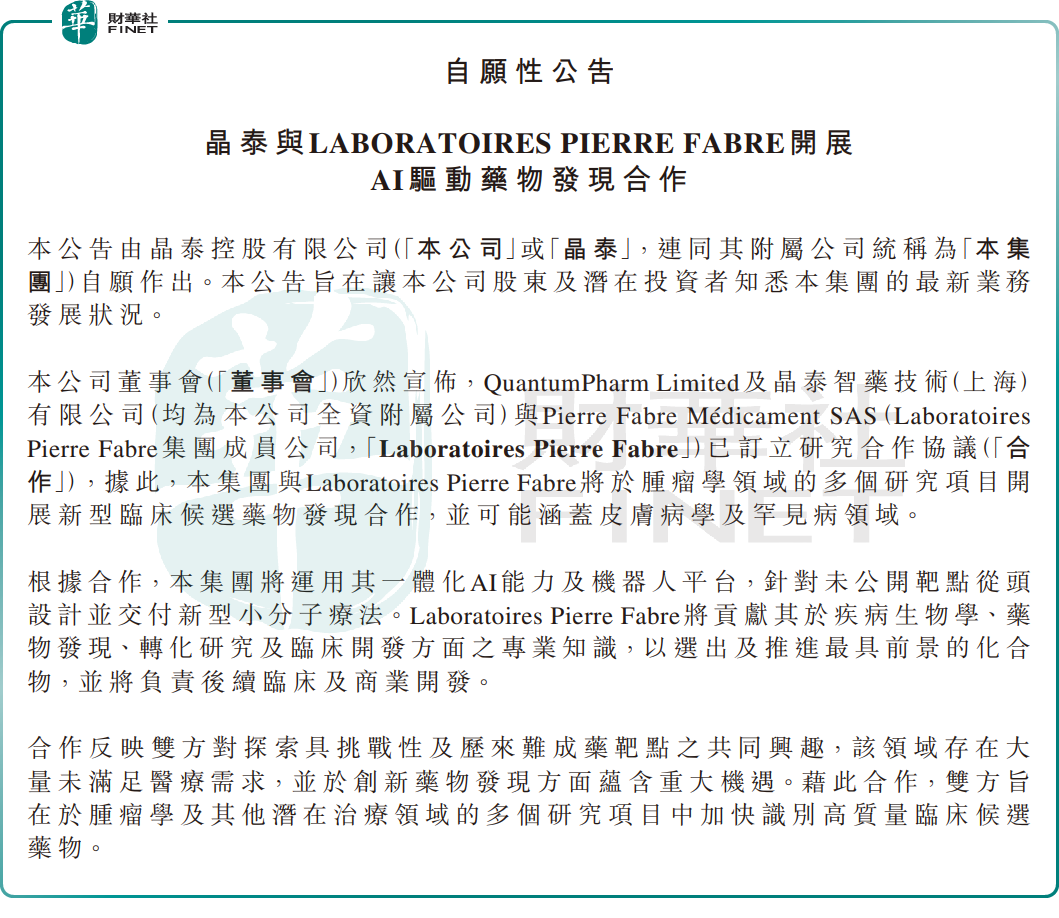
按照合作约定,晶泰控股将依托一体化AI体系与自动化机器人平台,针对未公开靶点从头设计、交付新型小分子候选药物;Laboratoires Pierre Fabre负责输出疾病生物学、新药发现、转化研究及临床开发方面的专业能力,筛选并推进潜力化合物,承担后续临床开发与商业化工作。合作对价包含前期付款、多阶段里程碑款项以及产品销售分成。
Laboratoires Pierre Fabre是欧洲头部制药企业,同时也是全球第二大皮肤科学药企,业务覆盖肿瘤、皮肤病、罕见病、基层护理及家庭健康五大领域。2025年公司总销售额32亿欧元,研发预算2.5亿欧元,全球员工规模约1万人。
晶泰控股表示,本次合作能够进一步落地AI+机器人驱动从头药物发现的技术路线,巩固自身在该赛道的行业地位,符合公司及全体股东利益。
需要客观提示的是,本次合作属于早期药物发现项目,交付标的为临床前候选化合物,并非上市药品分成。一款新药从化合物设计推进至临床、最终商业化,往往历时数年、投入巨额资金,研发链条上任意环节失败都可能导致项目终止。首付款、里程碑、销售分成是生物医药BD项目的常规安排,但本次公告并未披露具体金额,市场暂时无法估算可确认收入规模。
回到基本面,2026年上半年,晶泰控股营收3.94亿元(单位人民币,下同),同比下滑23.9%;净亏损2.25亿元,上年同期录得净利润7560.9万元,业绩由盈转亏。
收入下滑主要受基数扰动:2025年同期确认一笔管线授权项目首付款5100万美元,拉高对比基数;剔除该一次性因素后,公司收入同比增长73.8%,本期也已收到同一合作的第二笔款项1900万美元。
分业务板块来看,药物发现解决方案收入2.00亿元,剔除大额商务项目扰动后同比仅增约1%;AI4S智慧解决方案收入1.94亿元,同比大增136.4%,营收占比由16%提升至49%。
充裕现金储备是晶泰控股重要安全垫。截至2026年6月30日,晶泰控股合计现金约86.71亿元,涵盖现金及现金等价物、银行存款、以公允价值计量且其变动计入当期损益的金融资产流动部分以及受限现金。期内研发开支同比提升66.0%,营业成本同比上涨105%。按照上半年的投入节奏,现有现金可支撑多年运营,这也是它和多数18A创新药企最核心的差异。
短期利好已经兑现,后续看点集中在三点:首付款能否在后续财报确认、AI4S板块高增长能否持续、自研管线能否在2027年前按指引进入临床阶段。
值得关注的是,晶泰控股以量子物理算法为底座,搭建AI+机器人的AIforScience基础设施,是港股少见的同时拥有平台服务、管线授权、自研管线三条成长曲线的AI制药标的。上半年AI4S业务爆发式增长,叠加充足现金托底研发投入,这些特质,和港股100强评选重点考察的创新属性相契合。但另一面,公司上半年业绩扭亏,营收容易受单笔大额授权款扰动,估值依旧徘徊在平台长期价值与持续研发投入的现实之间。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


