
【百强透视】前三季利润增长近6成!富智康集团(02038.HK)股价大涨超9%

11月9日,富智康集团(02038.HK)迎来强势行情,截至发稿,股价报14.27港元/股,涨幅9.1%。
股价大涨的催化,来自公司披露的2026年前三季度财务业绩,盈利端释放明确改善信号,获得资金追捧。
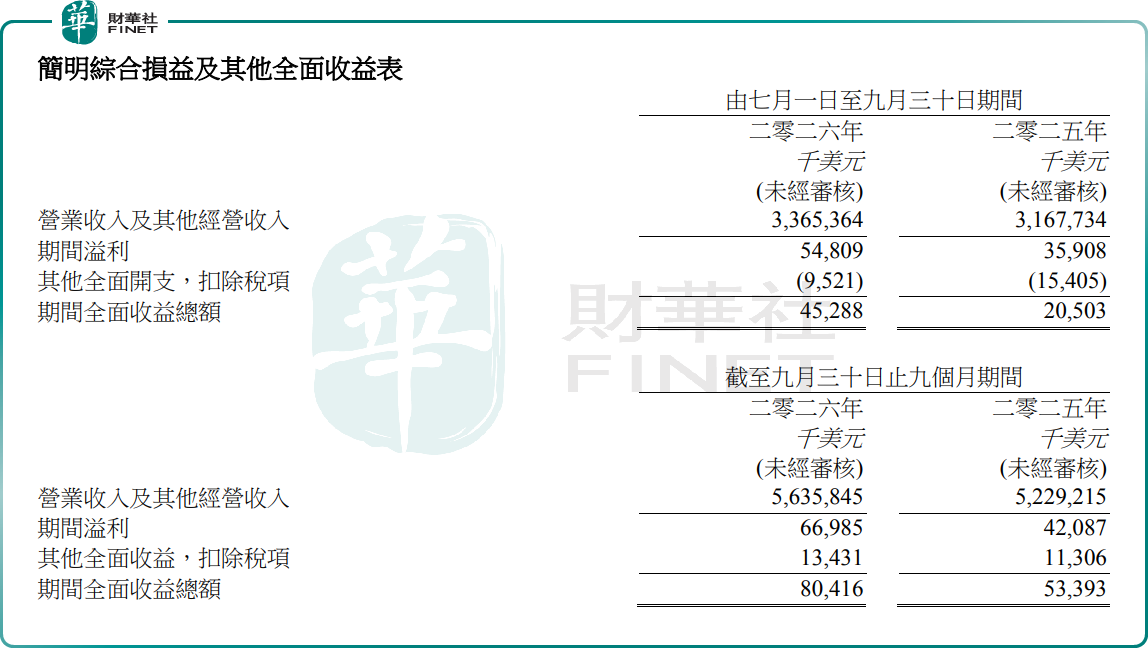
财报数据显示,2026年前三季度,富智康集团总营收56.4亿美元,同比增长7.8%;期间溢利约6700万美元,同比大幅提升59.2%。
盈利增速显著跑赢收入增长,核心驱动来自毛利率的明显修复。期内集团毛利率抬升至3.75%,而去年同期仅3.06%。一方面,车载电子、智能制造等高毛利业务放量;另一方面,公司主动收缩中印地区低毛利业务,叠加各大生产基地持续降本提效,削减亏损工厂带来的拖累。
分项财务指标同步向好:利息开支降至1360万美元,实现净利息收入约1370万美元;合营企业分占亏损收窄至140万美元,去年同期亏损460万美元。
不过财报同样存在拖累项:受人民币兑美元升值影响,期内产生汇兑亏损850万美元,去年同期为汇兑收益380万美元;银行利息收入回落至2740万美元;营运开支抬升至1.16亿美元,主要是集团加码技术研发,投入自动化设备、机器人、边缘人工智能以及新业务孵化;所得税开支上升至2900万美元。
资产方面,截至9月30日,富智康集团净资产总额约15.8亿美元,较去年底增长3.8%;现金及现金等价物约9.2亿美元,较去年底下降8.6%。
单看2026年第三季度,富智康集团营收约33.7亿美元,同比增长6.2%;期间溢利约5500万美元,同比增长52.6%,盈利韧性延续。为此,管理层给出前瞻指引,预计2026财年营业额小幅增长,纯利有望迎来明显改善,支撑逻辑包括营收规模扩张、毛利率持续修复、利息成本优化、净利息收入以及合营企业亏损进一步收窄。
富智康为鸿海科技旗下企业,主营电子制造与技术解决方案,覆盖产品研发、精密结构件、PCBA组装、系统集成、供应链配套全链条。现阶段公司持续布局AI自动化、智能制造、工业数字化,抢抓工业电子、智能互联设备、机器人赛道机遇。订单增长动力来自头部客户配额提升、车载电子需求旺盛,同时智能移动终端、穿戴设备、电子货架标签出货规模持续扩大。
风险同样需要留意,2026下半年全球经济、地缘环境不确定性仍存,电子供应链供需失衡、成本压力持续。存储器、关键IC、PCB材料、被动元件等原材料,受AI需求爆发、半导体产能分配转移影响,价格与交期波动风险仍需要持续警惕。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


