
【百强透视】Q3业绩承压、管线抢眼!再鼎医药(09688.HK)股价活跃

11月6日,再鼎医药(09688.HK)盘中走高,截至发稿,报18.63港元/股,涨幅2.53%,市值约233.1亿港元。
消息面上,再鼎医药披露2026年第三季度业绩。期内,公司总收入1.082亿美元,同比下降6.8%;产品收入净额1.076亿美元,环比增长2%。这主要由纽再乐的市场覆盖与渗透率提升、以及2026年6月上市的呫诺美林曲司氯铵带动,部分被肿瘤电场治疗因胶质母细胞瘤市场竞争格局变化导致的收入下滑所抵销。
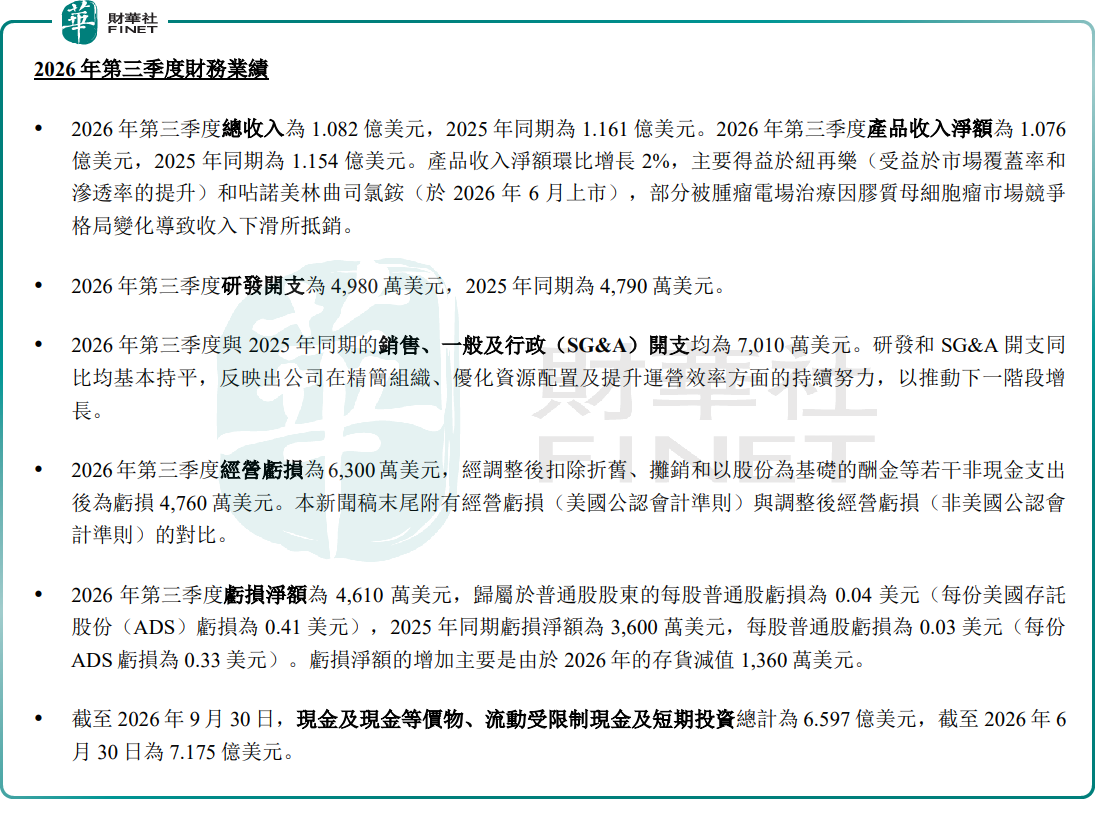
盈利层面,第三季度,再鼎医药亏损净额4610万美元,对比去年同期3600万美元,亏损有所扩大,主要源于1360万美元存货减值计提。
费用端保持平稳,三季度研发开支4980万美元,销售及一般行政开支7010万美元,两项开支同比基本持平。截至2026年9月30日,公司现金及现金等价物、流动受限现金及短期投资合计6.60亿美元,资金储备可以支撑管线持续推进。
管线进展是本次业绩披露最大看点。管理层介绍,核心管线zoci一线联合方案治疗小细胞肺癌临床数据强劲,经确认客观缓解率ORR达81.8%,6个月PFS率81.9%,3级及以上zoci相关不良事件发生率仅9.1%,数据亮眼,公司将推进该适应症全球3期研究。第二个全球项目ZL-1503瞄准特应性皮炎领域,预计在2026年ACAAI大会公布首次人体数据,2027年上半年读出患者数据。
融资方面,再鼎医药已于2026年10月完成非公开发行,合计发行1134万份ADS,募资净额约2.412亿美元,资金将投入管线研发与日常运营。
对于后续发展,再鼎医药将2027年定位为管线兑现大年,多个全球临床项目将成为股价催化剂:zoci二线及以上小细胞肺癌全球3期研究DLLEVATE预计2027年下半年迎来中期分析,有望随后在美国提交加速批准BLA;zoci二线肺外神经内分泌癌数据预计2027年上半年读出并申报BLA;ZL-1503特应性皮炎患者数据同样预计在2027年上半年落地。公司同时预期中国业务有望在2027年恢复显著增长。
另值得一提的是,作为从授权引进走向自研全球化的创新药企代表,再鼎医药zoci一线小细胞肺癌81.8%的缓解率数据与2027年多个全球里程碑,与港股100强评选关注的创新属性与国际化能力存在契合点。但也要看到,再鼎医药尚处亏损阶段,临床读出与监管审批存在不确定性,现金消耗速度与后续融资安排,都会持续考验其价值兑现路径。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,再鼎医药今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


