
【百强透视】业绩不行了?鸿腾精密(06088.HK)大跌超11%创一年多新低

11月6日,鸿腾精密(06088.HK)跳空大跌,截至发稿跌幅11.8%,报2.99港元,创下去年8月初以来新低。
公司为鸿海旗下全球高速连接器龙头,近日披露2026年前三季度未经审核财务数据,营收实现增长但净利润同比下滑,叠加今日AI硬件板块整体走弱,股价大幅承压。
根据公司公告,2026年前三季度,鸿腾精密营收及其他经营收入38.73亿美元,同比增长6.72%;来自持续经营业务的净利润8823.1万美元,同比减少15.64%,增收不增利特征凸显。
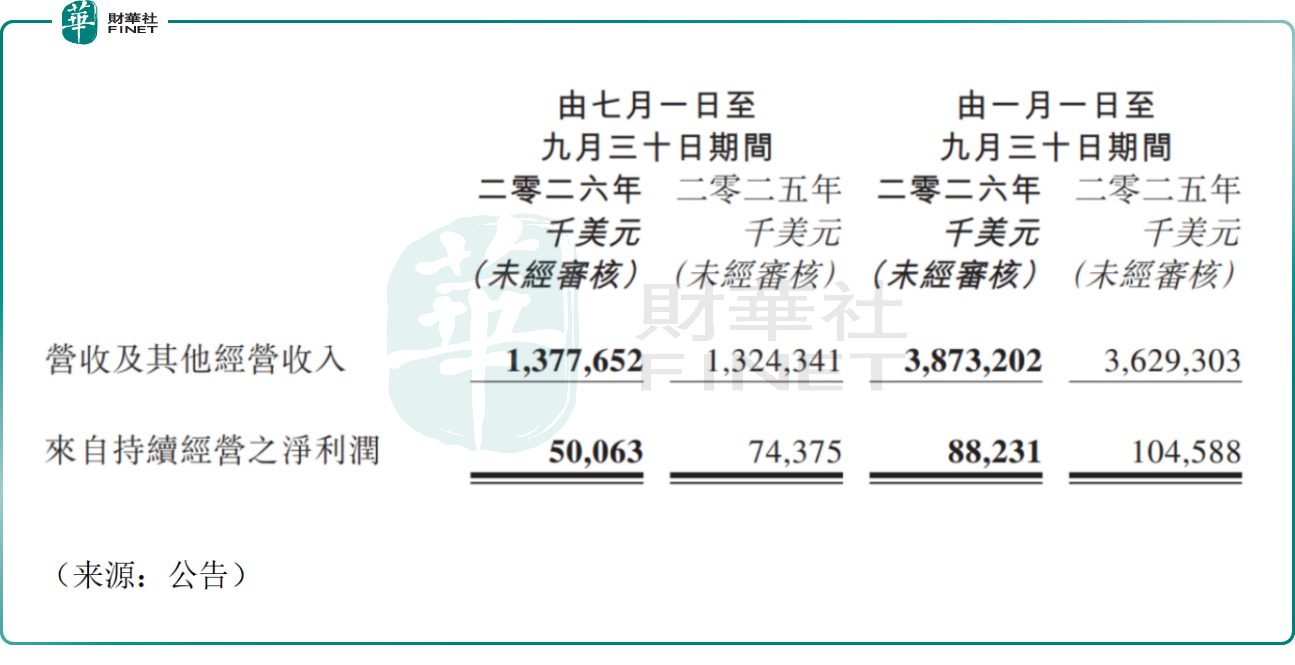
公司主营通讯、电脑、汽车领域连接器、线缆组件,近年重心转向AI服务器高速连接、液冷接头、1.6T高速光模组等算力硬件产品,同步布局车载线束、充电桩方案,是AI算力基础设施上游核心零部件厂商,生产基地覆盖国内、越南、印度、墨西哥等地,具备全球化交付能力。
展望后市,有机构指出,公司卡位AI算力硬件赛道,高速连接器、高速线缆、液冷组件、1.6T光模组持续送样认证,深度绑定头部算力服务器客户,网络基础设施业务具备长期增长空间;此外,公司背靠鸿海产业链资源,具备规模化制造、全球化产能布局优势,汽车线束、新能源充电桩业务打开第二增长曲线,长期仍值得关注。
担忧谨慎的观点认为,公司前三季度营收增长但净利润同比下滑,消费电子主业偏弱、上游原材料、人力成本挤压盈利,主业经营利润率承压;公司高度依赖AI资本开支周期,行业竞争加剧,若下游客户拉货节奏放缓,订单与业绩弹性会快速回落。
另值得一提的是,作为港股算力上游硬件板块的代表性企业,鸿腾精密覆盖高速连接器、高速线缆、液冷组件、高速光模组的产品布局,一直是港股100强评选关注的高端制造类标的之一,本轮全球AI算力资本开支若能延续上行,其订单弹性与产业链卡位优势有望重新进入市场视野。但也要看到,算力行业竞争持续加剧,下游客户资本开支节奏存在变数,成本扰动带来的盈利波动仍是其百强评估中的基本面制约。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,鸿腾精密今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


