
【百强透视】最高潜在70亿美元BD授权落地,中国生物制药(01177.HK)股价大涨

11月5日,港股中国生物制药(01177.HK)股价显著走高,截至收盘,涨幅为9.22%,报5.625港元/股。
行情的直接催化剂来自公司11月4日披露的重磅BD公告:中国生物制药与跨国药企勃林格殷格翰就下一代肿瘤疗法达成重磅对外授权,覆盖6个创新药临床前项目。公司可获3.58亿美元首付款,潜在总额最高达70亿美元,刷新公司BD交易金额纪录。
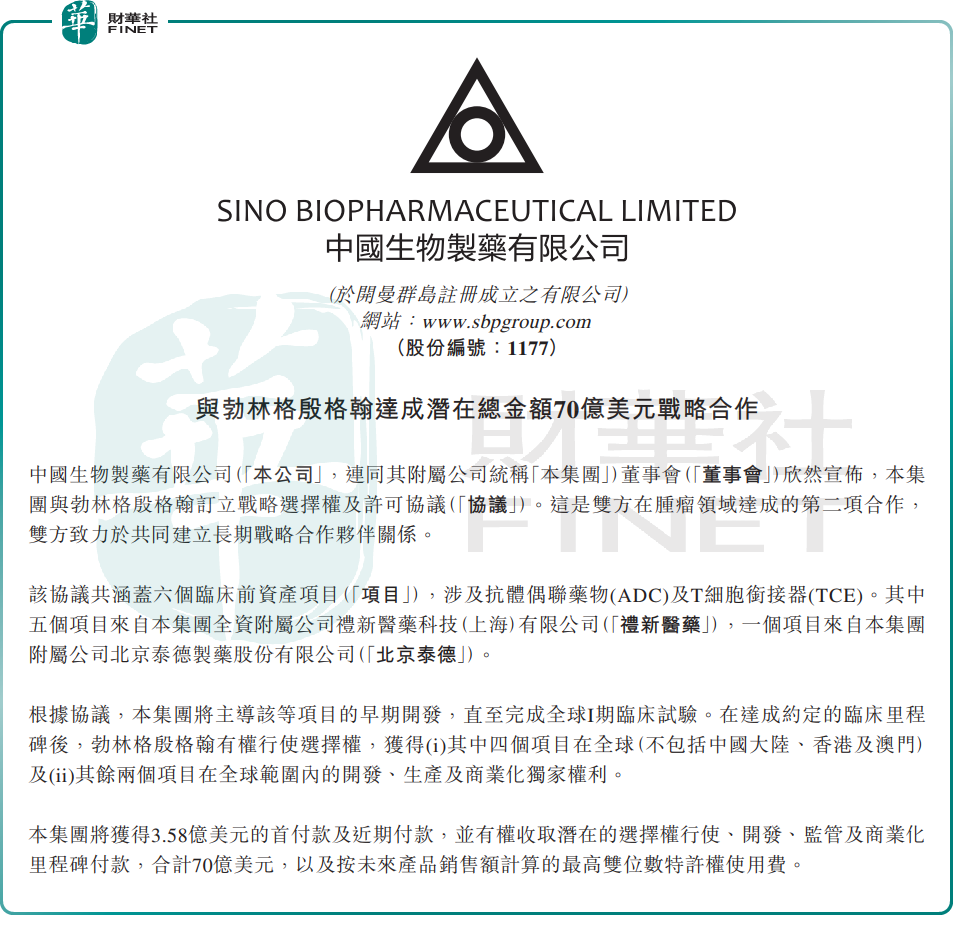
本次合作标的为6个生物药临床前资产,其中5个来自全资子公司礼新医药,剩余1个由北京泰德制药提供,技术平台覆盖ADC抗体偶联药物与T细胞衔接器(TCE)。按照协议约定,中国生物制药承担项目早期研发工作;待达到预设临床开发里程碑后,勃林格殷格翰可行权,拿下其中4个项目在全球(不包括中国内地、香港及澳门)地区的独家开发、生产与商业化权益,以及另外2个项目的全球独家权益。
这是中国生物制药2026年落地的第三笔重磅跨国合作,也是公司史上第五次对外授权,交易规模刷新自身BD纪录。市场尤为关注资产背后的孵化逻辑:6个项目中有5个出自礼新医药。2025年7月,中国生物制药以约10亿美元估值全资收购礼新医药,这笔交易当年也是国内药企之间规模领先的并购案。时隔一年多就完成“并购入组——管线孵化——对外授权”的完整闭环,正是机构资金重点关注的看点。
本次合作也并非双方首次牵手。早在2024年,两家企业就已经建立战略合作,共同在国内开发、商业化勃林格殷格翰的肿瘤管线,合作首款产品宗艾替尼片已经在国内拿下两项肺癌适应症,由中国生物制药负责商业化推广。从过去的引进海外新药,到如今输出自研创新资产,角色切换相当于获得跨国药企对其ADC、TCE技术平台实力的背书,这一点的价值,甚至超过交易金额本身。
需要留意的是,BD合作收入确认有严格会计准则约束:首付款会在合约生效后按规则确认,而各类里程碑款项,只有在对应研发、商业化节点达成之后才可以入账,70亿美元的潜在总额不会集中在单一年度计入报表。
短期利好已经兑现,后续股价和基本面的验证重心,落在授权收入确认节奏、临床项目推进以及管线持续输出能力上。
作为港股医药板块内为数不多同时拥有仿制药稳定现金流、创新药研发管线的药企,中国生物制药通过收购礼新医药补齐ADC与TCE平台短板,并在短时间内实现资产对外授权,这样高效的研发转化能力,正是港股100强评选在创新能力维度重点考察的方向。
但风险同样不容忽视:70亿美元里程碑能否兑现,高度依赖漫长的临床试验结果,创新药研发本身不确定性高、失败风险客观存在;同时仿制药集采持续施压,依旧压制集团整体收入增速。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强席位仅有一百个,竞争激烈,今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


