
【百强透视】大幅折让配售!派格生物医药(02565.HK)股价却暴跌近14%

11月3日,派格生物医药-B(02565.HK)股价延续跌势,截至发稿,跌幅达13.98%,报3.17港元/股。拉长周期看,该股自2025年11月底创出77.00港元的历史高点后持续单边下行,当前股价较高点累计回撤超95%。
本次股价大跌的核心诱因,来自公司盘前披露的新股配售公告,直接引发场内抛压。
再度大幅折让配售引争议
公告显示,派格生物医药11月2日与独家配售代理麦格理资本订立配售协议,拟向不少于六名承配人配售2681.3万股新H股,配售价定为每股2.985港元,配售价较当日收市价3.685港元折让19.00%。
本次配售完成后,派格生物医药预计募资总额8004万港元,扣除发行相关费用,净募资额约7716万港元。
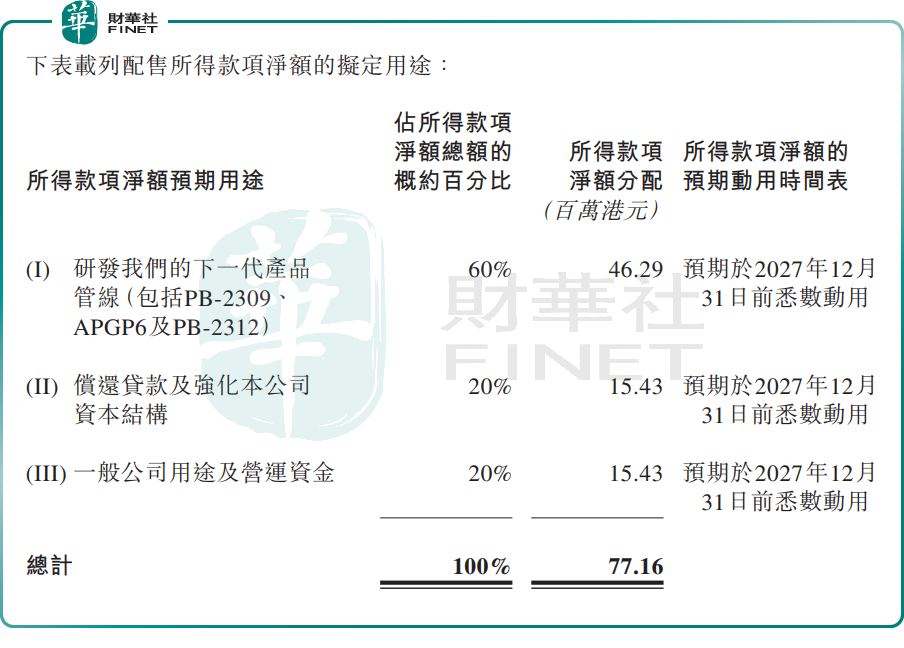
资金使用规划清晰:约60%用于研发下一代产品管线(包括PB-2309、APGP6及PB-2312);约20%用于偿还银行贷款及强化资本结构;约20%用于一般公司用途及营运资金。
值得留意的是,这并非派格生物医药近期首次融资。2025年12月公司已完成一轮配售,净募资额约2.96亿港元。截至2026年9月30日,2025年12月配售事项所得款项中分配至持续及计划研发PB-2301及PB-2309的部分已动用59.8%,而余下部分预期将于2026年底前悉数动用。密集的融资节奏,也侧面反映出派格生物医药商业化爬坡期的资金消耗压力。
商业化起步但持续亏损,自身造血能力不足
基本面层面,派格生物医药是一家专注自主研发慢性病创新疗法的生物技术公司,重点关注代谢紊乱领域,核心管线以肽类和小分子药物为主。目前公司已搭建由七款候选产品组成的多元化管线,其中三款处于临床试验阶段,一款获得IND批准。自研核心产品维培那肽注射液(派达康®,PB-119)用于治疗2型糖尿病及肥胖症,已于2025年11月获国家药监局上市批准,成为公司首个获批商业化的产品。
业绩方面,2026年上半年,派格生物医药录得净亏损2.16亿元(单位人民币,下同),2025年同期亏损9367.2万元,同比扩大131%;经营亏损2.14亿元,同比增加1.22亿元。亏损扩大主要由于研发、销售及营销,以及管理等开支均显著增加。
商业化推进上,维培那肽正逐步落地。派格生物医药2026年3月与腾瑞制药订立战略合作协议,6月收到首笔权益金约6100万港元;维培那肽已通过2026年国家医保目录调整初步形式审查,报告期后派达康®已在多家医疗机构开出首批商业化处方,第二笔约4900万港元权益金的付款条件已全部达成。研发端,CR059首次人体研究取得阶段性进展,APGP6、PB-2312等重点候选产品持续推进临床前研究,公司同步建设智能化研发与数据平台,融合AI与计算科学赋能药物发现。
市场对此分歧明显。看多观点认为,派格生物医药核心产品刚进入商业化阶段,医保谈判推进在即,腾瑞制药合作权益金陆续落地,本次募资补充下一代管线研发弹药,长期聚焦GLP-1等代谢黄金赛道,具备成长空间。
但市场的担忧同样突出:其一,19%的大幅折让直接摊薄现有股东权益,上市仅一年多两次配售,股权稀释节奏偏快;其二,企业自身造血能力偏弱,商业化刚起步、仍处持续亏损状态,高度依赖外部股权融资,若产品放量不及预期,后续仍存在再融资可能性;其三,GLP-1赛道竞争日趋激烈,医保谈判结果存在不确定性,产品实际放量节奏有待验证。
另值得一提的是,第十三届港股100强评选现已进入筹备阶段,各候选榜单报名通道同步开启。派格生物医药-B作为代谢领域创新药企业,核心产品刚获批上市、商业化起步,具备一定赛道看点;但公司尚未盈利,频繁股权融资摊薄股东权益,股价自历史高点大幅回撤,或将对综合评分形成明显制约。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


