
息差高的银行在补跌,息差低的银行先筑底:为啥嘞?

这两天让团队整理了银行三季报的数据,主要观察息差。发现了一个有意思的现象,整体来看,净息差高的银行在补跌,净息差低的银行先回升。
顺着这个现象往下推敲,倒是理顺了几条逻辑。汇报给各位。
第一,其实这轮银行净息差的艰难筑底,终于不再跌了,关键因素在于负债端降成本。存量高息存款集中到期重新定价,广义同业负债成本管控,“反内卷”和自律机制发挥作用,让负债成本下来了。
第二,或许正是因此,原本的息差“优等生”银行们,之所以息差一直处于高位,其实就是因为负债成本长期管控得更好,那么相对而言,这一波重新定价的红利,他们反而吃得不那么明显。反之,之前高息负债拿得比较多的银行,伴随上半年低利率存款置换红利逐步释放,在他们身上就体现得更明显。
再加之,看资产端,此前的息差“优等生”大多是零售强行,这一轮零售风险暴露,他们总要顺势资产调结构,压降高风险资产,所以也连累了息差。
第三,之所以银行们保个息差,力气更多扑在负债端,就是因为资产端其实没啥奔头。风险(尤其零售风险)还在暴露期,市场的有效需求其实是不足的,至于对公,大家都在“竞争性报价”——说白了,到哪里找风险可控的高息贷款去放啊?我们盘了盘,资产端收益率,还是下行的。
第四,所以前三季度银行利息净收入的增长喜人,主要还是,资产规模扩张的驱动(“以量补价”了),加上负债端成本下行。
第五,需要注意的是,既然这一轮息差企稳更多是靠负债端的重新定价,那随着高息定存陆续到期、按低利率重定价,置换带来的成本节约红利正边际递减。换句话说,息差企稳的可持续性就有待观察了。
第六,也因此,我们可以说,当前银行业息差已初现低位筑底迹象。但是,要谈“反转”或“拐点”,言之尚早啊。
看数据,中泰证券研究数据显示,今年前三季度行业年化净息差为1.38%,自去年三季度以来基本维持该水平,所谓“筑底”了。
另从国家金融监督管理总局发布的数据看,今年二季度商业银行净息差为1.41%,较一季度上升0.01个百分点。这是自2022年一季度跌破2%以来,商业银行净息差首次出现单季环比回升。
前三季度银行们的整体经营数据是:Choice显示,42家A股上市银行前三季度合计实现营业收入4.66万亿元,同比增长7.81%;归母净利润1.75万亿元,同比增长3.78%;作为营收“基本盘”的利息净收入3.36万亿元,同比增长8.34%。42家A股上市银行中,40家银行实现利息净收入正增长。
好了,结论说完,下面来汇报“愉见财经”的观察分析过程。
净息差低位修复
三季度艰难持平,“高位补跌,低位企稳”
先看行业全景。共有25家A股上市银行在三季报中披露了今年1-9月净息差,其中,11家银行净息差同比上涨,2家同比持平,12家同比下降——约半数银行的息差企稳回升。
得出结论:普跌的势头已经刹车。
再细看,谁家在涨,谁家在跌,“愉见财经”发现了一个有意思的现象:“高位补跌、低位企稳”。即此前息差越厚的银行仍在承压下行;而息差较薄的银行,开始筑底反弹。
国有大行方面,净息差整体呈现企稳态势。工商银行、中国银行和交通银行净息差已率先筑底企稳,较去年同期、去年全年和今年上半年相比,今年前三季度净息差均为持平或回升。
“高位补跌、低位企稳”的现象也发生在大行内部。大行中,净息差水平最牛的是邮储银行,但仍处于下行通道,降幅逐步收敛;大行中,净息差水平较弱的是交通银行,但是吧,改善幅度最大的也是交通银行,2026年1-9月,交行净息差为1.24%,同比提升4个基点。
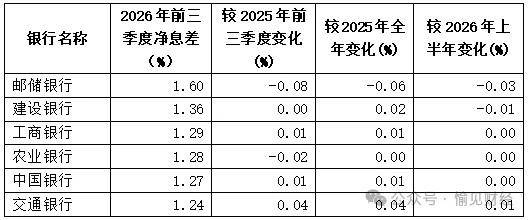
表1:国有大型银行净息差水平及变化情况,数据来源:Choice
股份制银行中,平安银行的表现值得一提。“愉见财经”一直觉得平安是零售基因仅次于招行的,事实上息差表现情况也如此,1.8%的净息差放在全系上市银行中都算高位,还能够实现企稳,哎呀我真想去约个采访问问为啥。
招商银行、中信银行和浙商银行仍处于净息差下行修复期,但斜率已趋缓,修复韧性显现。
撇去平安和浙商,看余下几家,“高位补跌、低位企稳”的情况在股份行梯队仍然出现,民生银行和华夏银行,净息差虽在低位但已回升。
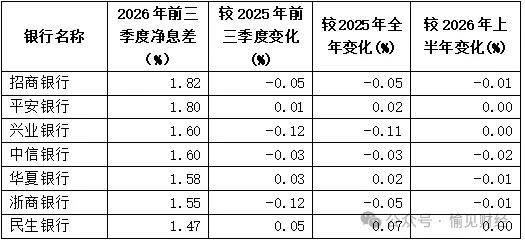
表2:股份制银行净息差水平及变化情况,数据来源:Choice
再来看中小银行,各家业务特色不同,发展差异较大,自然息差的分化也更为明显。
常熟银行,一枝独秀,是披露三季度净息差的25家银行中,唯一一家净息差超出2%的银行。逃不过“高位补跌”的魔咒,该行净息差水平仍处于快速下行阶段,但能看到下行幅度逐步收窄。
兰州银行、苏州银行、瑞丰银行、青农商行已步入企稳修复阶段,三大比较维度均为持平或回升。
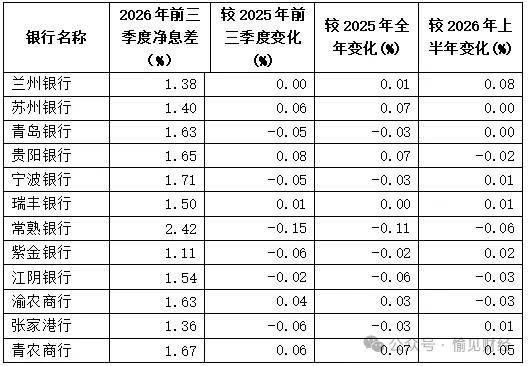
表3:城商行、农商行及其他银行净息差水平及变化情况,数据来源:Choice
负债端降本先行
存款调结构、降成本,推动利息净收入逆势增长
保息差的策略中,当前银行更多依靠的,还是负债端降成本。
这其实也是“高位补跌、低位企稳”现象背后的原因之一。部分银行息差之所以长期处于高位,其实就是因为负债成本长期管控得更好,所以相对而言,这一波重新定价的红利,他们反而吃得不那么明显。
反过来,之前高息负债拿得比较多的银行,伴随上半年高息存款集中到期,低利率存款置换红利逐步释放,在他们身上就体现得更明显。
另一方面,息差看两头嘛,负债这边成本是降了,但贷款利率也在同步下探,资产端收益仍然承压。所以眼下的局面就是“双降”:银行通过付息资产成本的大幅压降,抵补生息资产的收益缩水。
以邮储银行为例,今年前三季度,利息收入同比减少63.15亿元,利息支出同比削减159.52亿元,两者相抵,利息净收入同比增长96.37亿元,增幅4.58%。邮储银行在财报中将其归因为“持续优化存款结构,大力发展低成本自营存款,叠加存款利率下调,利息支出下降带动。”
交行也通过支出端的“节流”实现了净息差企稳。今年前三季度,交行利息收入同比下降79.82亿元,但通过利息支出削减192.65亿元,推动利息净收入同比增长112.83亿元,进而拉动净利息收益率同比上升4个基点。
负债端的降本,或来自于存款结构改善、付息率降低等多重因素。仍以邮储银行为例,截至三季度末,客户存款较上年末增加9778.47亿元,增长5.91%,其中自营存款同比多增超千亿元;客户存款付息率降至0.97%,较上年度下行18个基点。
平安银行在负债端也实现了结构和付息率的双重优化。2026年1-9月,平安银行个人存款日均余额12941.90亿元,其中个人活期存款日均余额较去年同期增长7.8%;与此同时,个人存款平均付息率较去年同期下降39个基点至1.48%;吸收存款平均付息率较去年同期下降35个基点至1.35%。同步推动前三季度净息差同比回升1个基点至1.8%。
浙商银行则在三季度业绩说明会上披露了更为细致的负债端管理策略——通过优化存款结构来降低整体付息率。“重点聚焦做大活期存款,前三季度活期存款日均余额同比增长11.7%,增速高于存款日均整体增速5.2个百分点。”浙商银行党委委员、副行长景峰表示,“同步压降3年期存款规模,严控吸收高息存款,对公存款付息率同比压降30个基点。”
贵阳银行在三季报中表示,通过加强负债精细化管理,负债成本压降效果显现,实现了净息差1.65%,同比上升8个基点。在前三季度利息收入同比缩减44亿元的背景下,利息支出同比削减超113亿元,实现净利息收入同比增长69亿元。
资产端“开源”承压
收益降幅收窄,新增贷款流向对公
之所以银行们保个息差,力气都集中扑在负债端,就是因为资产端其实没啥奔头。风险(尤其零售风险)还在暴露期,市场的有效需求其实是不足的,至于对公,大家都在“竞争性报价”——说白了,到哪里找风险可控的高息贷款去放啊?
同期LPR还在下行。央行公布数据显示,9月份企业新发放贷款加权平均利率略低于3%,较上年同期低约0.2个百分点;个人住房新发放贷款加权平均利率约为3.1%。
招行实诚,也在三季报中坦言了资产端收益下行对净息差的压制——“受上年贷款市场报价利率(LPR)下调对贷款重定价的影响,叠加有效需求尤其是零售贷款需求不足、资产定价承压、存量债券投资收益率尚未筑底等因素,生息资产收益率同比有所下降,是拉低净利息收益率的主要因素。”
2026年前三季度,招行贷款和垫款年化平均收益率由去年同期的3.38%降至3.11%,投资收益率由2.85%降至2.64%,导致净息差承压,同比下降5个基点至1.82%。
积极的变化是,降幅正在收窄。继续看招行的单季度数据,2026年7-9月,其生息资产收益率环比降幅从5个基点收窄至2个基点,助力三季度净息差企稳。拆分细项来看,三季度贷款和垫款收益率环比下降1个基点,整体下行斜率放缓。
浙商银行也在业绩会说明会披露,通过结构调整和定价管理,前三季度贷款收益率同比降幅较中期收敛3个基点,量价统筹初见成效。
再看贷款结构具体怎么调。零售风险持续暴露背景下,零售信贷收缩、对公接棒增量,已是行业性现象。
央行统计口径展现出行业全貌,今年前三季度,企(事)业单位贷款增加12.55万亿元,住户贷款反而减少1.03万亿元。
具体到银行,“零售之王”招行的转向具有代表性。三季度末,招行零售贷款较年初下降1.28%至36726.77亿元,对公贷款较年初增长10.59%至35561.74亿元,规模持续逼近零售。“零售之王”的批发金融业务税前利润也在半年报中首次反超零售板块。
此外,招行对公贷款内部结构也在持续优化,业绩说明会提及对定价较低的票据融资和信用证业务规模进行管控。
这一趋势在苏州银行体现得更为明显。截至三季度末,公司贷款较年初增长18.94%,个人贷款则下降8.18%,公司贷款规模已达个人贷款的4.5倍。与此同时,不良贷款率较年初下降1个BP至0.81%,净息差较年初回升7个基点至1.4%。
尽管对公贷款定价低,但拿来“以量补价”还是管用滴——通过规模扩张、资产质量风险可控以及贷款组合调优,来提升利润贡献。
在“五篇大文章”的引导下,各家银行围绕科创、绿色、普惠等领域的信贷投放有方向、有抓手。所以,这轮净息差企稳里,零售贡献的不是“增收”,而是“减负”,收缩高风险零售资产,本身就在改善资产质量和资本占用。与此同时,做优对公内部结构、提升规模,抵补零售风险下行压力。
除了优化信贷结构,生息资产收益提升来还来自投资结构优化和收益增长。以建行为例,资产端不仅提升贷款规模,还加大投资组合力度,尤其是对债券的投资。截至三季度末,金融投资14.75万亿元、较上年末增长14.38%,占资产总额比重首次突破30%、较上年末提升2个百分点。净利息收益率为1.36%,与上年同期持平,较去年全年上升2个基点。
回看三季报,负债端成本下行为资产端收益率下行提供了有效对冲,加上“以量补价”规模扩张,利息收入的基本盘由此稳住。
但需要注意的是,既然这一轮企稳更多是“省出来”的,那可持续性就有待观察了。随着高息定存陆续到期、按低利率重定价,置换带来的成本节约红利正边际递减。
净息差能否延续企稳,取决于银行能否通过客户经营与负债结构调优,持续沉淀稳定、可持续的低成本资金。
真正的趋势性拐点,仍要等资产端“开源”。能否依托风险定价、综合化经营与大类资产配置,持续打开生息资产的收益增量,才是决定银行经营成色、支撑估值进一步修复的关键。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


