
不止买下海外货架:海天收购淘大背后,A+H架构的海外资本试验

2026年9月,海天味业完成对香港百年食品品牌淘大(Amoy Food)100%股权交割。
市场舆论普遍将此次交易简化为“买海外渠道、补出海短板”的产业并购,聚焦货架资源、海外市场增量等表层价值。
结合海天味业2026年半年报及9月21日最新业绩说明会管理层公开表态来看,本次交割的核心意义并不局限于产业端。
这是海天完成A+H双上市架构落地后,首笔完整闭环的跨境资本试验。
相较于国内消费企业普遍“先铺市场、后搭资本”的出海路径,海天采取了“资本架构先行、风险机制前置、小额产业试错、模式可复制迭代”的布局方式。
从客观维度看,本次并购对短期财报收益贡献有限,其核心价值集中于为中长期全球化布局,测试并打磨跨境资本运作、合规管理、跨区域治理与产业协同的成套体系,最终战略成效取决于后续整合落地效果。
01、范式迭代:A+H双平台打破出海桎梏
2014年A股上市至2024年,海天味业维持了整整十年的极致保守资本策略,也是A股消费龙头典型的“内生增长依赖型”模式。
公开财报数据显示,上市十年间公司零股权再融资、零可转债融资、几乎零有息负债,全部产能扩张、品类并购、市场投入均依靠经营现金流滚动支撑。
这套模式完美适配国内调味品黄金增长周期,但在行业进入存量阶段后,形成了明确的发展瓶颈,且直接桎梏全球化进程。
2026年半年报数据印证国内主业增速放缓、增长动能弱化:上半年公司实现营收161.46亿元,同比增长6.01%;归母净利润41.9亿元,同比增长7.13%,但二季度单季营收增速大幅回落至2.93%,扣非归母净利润同比下降3.39%,主业增长压力显著显现。
单一A股上市主体架构下,跨境资金调拨审批严格、海外资产并购决策流程繁琐、境外利润回流机制受限、国际合规试错容错率极低。
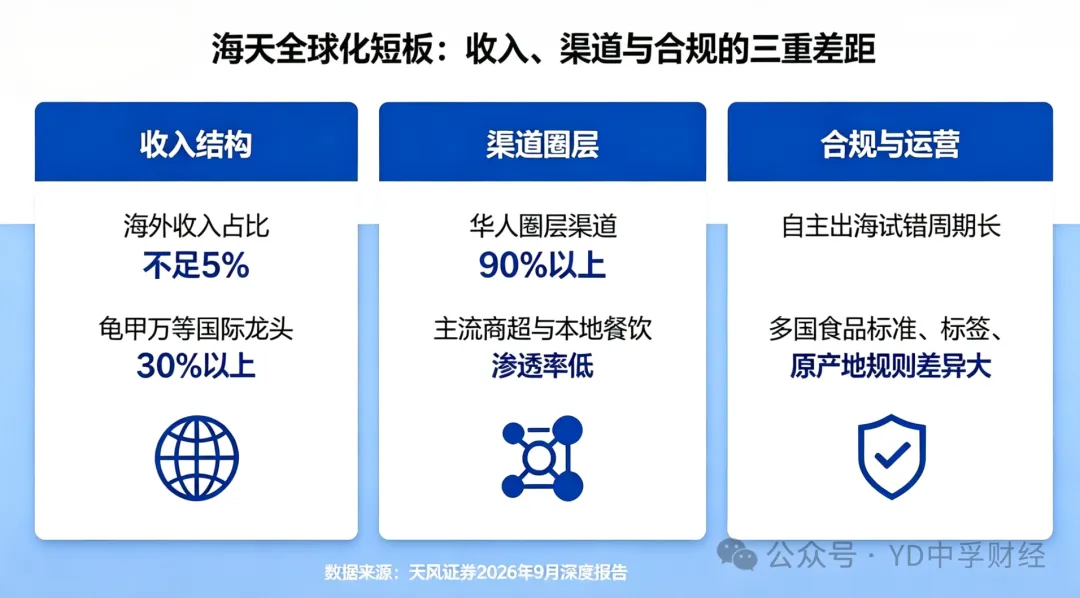
量化数据直观体现出海长期困局:截至2026年上半年,海天海外业务营收占比不足5%,常年维持个位数水平,且营收结构高度单一,90%以上海外收入依赖“国内生产、出口华人圈层渠道”,无法进入欧美主流商超与本地餐饮供应链,与公司设定的“三年内海外收入占比提升至15%”中长期目标存在显著差距。
2025年6月港交所挂牌上市,彻底重构海天的资本底盘,成为其全球化战略的分水岭。
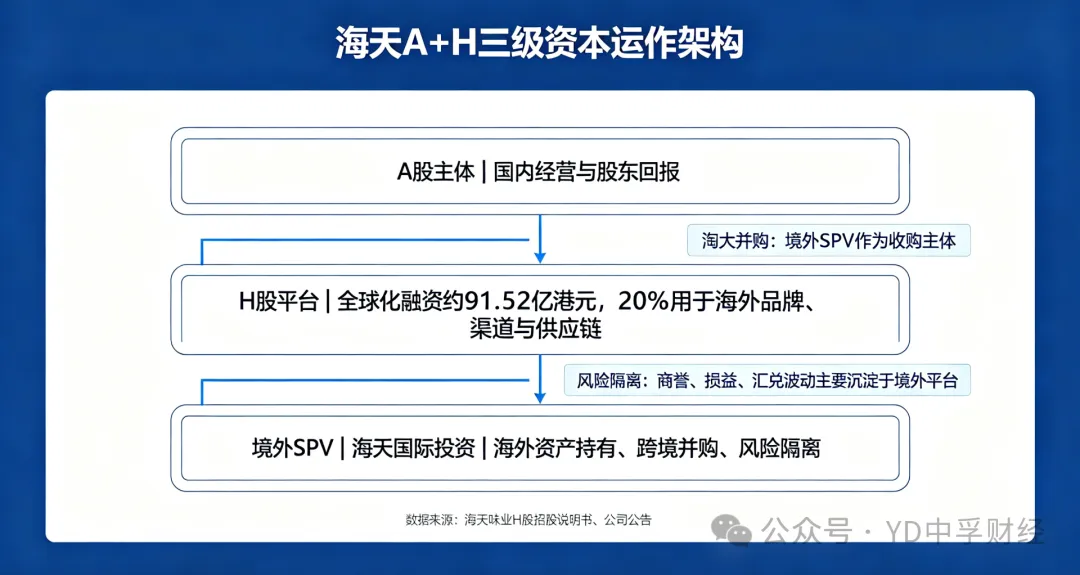
本次H股全球发售所得款项净额约91.52亿港元,募资用途结构清晰、战略指向明确:其中20%专项用于全球化品牌建设、海外渠道拓展与海外供应链升级,明确包含选择性收购海外本土优质品牌、搭建本地化运营体系等核心投向。
这笔专项资本,为海天摆脱“自有现金流缓慢出海”的被动模式,提供了专属战略弹药,也为淘大并购提供了合规资金支撑。
相较于募资资金,更核心的变革是境外SPV资本运作主体——海天国际投资有限公司的搭建。
依托A+H双平台架构,海天形成了“A股负责国内主业经营与股东回报、H股负责全球化融资与跨境资本运作、境外SPV负责海外资产持有与落地”的三级体系。
结合2026年半年报业绩说明会管理层口径,公司明确国际化为长期战略,坚持“内生增长+外延并购”双路径推进海外布局,收购淘大正是这套全新资本架构落地后的首个标准化项目,是公司从“产品出海”转向“资本出海”的标志性闭环动作。
02、交易架构:SPV架构的风险隔离逻辑
本次并购具备较强的资本架构研究价值,也是当前公开报道中较少拆解的核心细节:本次交易采用的境外SPV跨境架构,具备明确的风险隔离与战略试错属性。
市场解读多聚焦淘大的品牌与渠道产业价值,但未客观拆解交易架构的设计逻辑:海天未通过A股主体直接并购,而是依托境外SPV完成收购,这套架构设计的核心目的,是适配跨境并购的长周期属性、隔离不确定风险、为后续全球化资本运作积累实操经验,完全契合管理层在业绩说明会上提及的“审慎评估并购、追求协同共赢”的资本原则。
本次交易由海天国际投资有限公司(境外SPV)作为唯一收购主体,全资收购信宸资本持有的淘大股权,交易对价未对外详细披露。
根据《上市公司重大资产重组管理办法》,本次交易体量未达到A股强制披露标准,无需公示交易对价、估值明细、业绩承诺等核心数据。
从资本运作逻辑来看,低调、小额、非并表的交易设计,属于成熟企业典型的可控试错布局,客观上形成三重差异化特征,利弊均具备明确的财务与战略依据。
第一, 商誉与经营风险隔离,降低A股基本面波动。
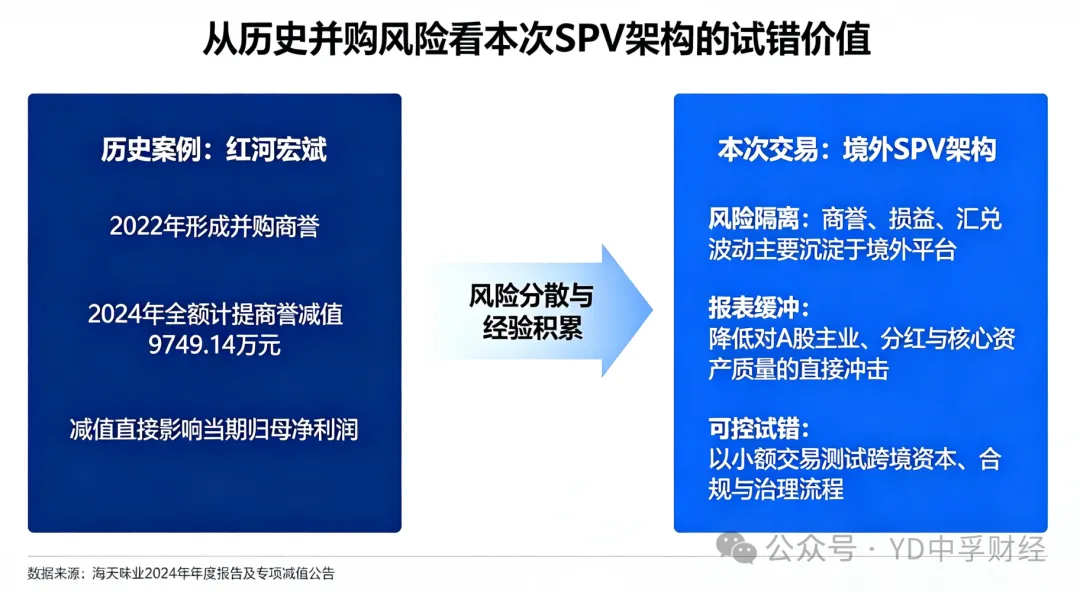
海天过往国内并购的整合风险已得到财报验证:2022年收购红河宏斌形成并购商誉,受区域渠道协同不畅、标的盈利不及预期影响,公司在2024年全额计提商誉减值9749.14万元,对当期归母净利润形成明显冲击。
参考该历史案例,跨境并购的整合不确定性更高。而本次淘大并购产生的商誉、经营性损益、汇兑损益均沉淀在境外SPV层面,不并入A股核心利润报表。
结合2026年半年报数据,公司二季度扣非净利润下滑核心诱因即为汇兑损失,海外资产扩容将进一步放大汇兑波动风险,SPV架构客观上隔绝了海外资产的不确定性风险,能够有效降低A股主业、分红体系、核心资产质量的波动概率。
第二,适配海外并购长周期属性,弱化短期业绩考核压力。
A股市场对上市公司年度利润稳定性、费用率波动敏感度较高,而跨境消费品并购普遍存在1-3年的整合阵痛期,团队重构、合规整改、渠道梳理都会阶段性抬升管理费用、压制利润。
2026年半年报显示,公司上半年管理费用同比增长24.73%,主要系人工、长期待摊摊销及咨询开支增加,组织与长期能力建设投入持续加大。
相较于A股估值体系,H股市场对企业长期战略投入、短期业绩波动的包容度相对更高。依托境外SPV独立运作,海天可脱离短期财报约束,按照海外产业整合规律推进长期布局,客观上规避了短期业绩压力对战略落地的干扰。
第三,低成本完成跨境全流程实操测试,积累可迭代经验。
本次交易体量可控、风险分散,可完整测试跨境资金调拨、多国食品合规审核、关税原产地适配、多币种汇兑管理、跨境税务筹划、海外团队管控、双品牌治理七大实操环节。
不同于行业大额跨境并购“一次性高风险试错”模式,本次小额布局以较低成本完成体系化演练。
业绩说明会上管理层明确表态,公司将审慎推进并购项目,优先保障协同效应,无论本次整合最终效果好坏,均可为后续海外资产运作提供可参考的实操模板,具备明确的战略试错价值。
03、产业补短板:三重壁垒夯实全球化基础
从产业维度客观分析,淘大的资产价值,集中体现在补足海天现有出海模式的结构性短板,而非带来即时业绩增量。
结合2026年半年报经营数据、业绩说明会管理层战略表态与公开行业资料,本次并购可针对性弥补海天全球化进程中的三项核心瓶颈,各项价值均对应明确的产业痛点与数据事实,同时也存在对应的落地约束。
首先,补齐主流市场准入壁垒,打破华人圈层天花板。
长期以来,海天海外业务高度局限于亚裔圈层,无法进入欧美、澳洲主流消费市场。
数据显示,海天海外营收中,华人商超、海外中餐馆渠道占比超90%,欧美本土家庭、主流餐饮连锁渗透率近乎空白。
而淘大作为百年港式品牌,销售网络覆盖全球30-40个国家和地区,已稳定入驻沃尔玛、家乐福等欧美主流商超体系,同时拥有成熟的海外B端餐饮供应商资质,是海天短期内无法自主搭建的主流市场准入壁垒。
对应管理层在业绩说明会的表态,本次收购将有效补齐海外主流渠道短板,助力公司推进“一国一策”的本土化海外布局。
其次,补齐国际化合规与本地化运营壁垒。
海外调味品市场具备极强的属地化合规门槛,各国食品添加剂标准、营养标签规则、原产地认证、冷链管控体系差异极大。
淘大历经百年海外运营,已搭建适配欧美、东南亚、澳洲多区域的合规体系、本地化经销商团队与售后体系,规避了海天自主出海需耗费5-10年试错、承担高额合规风险的成本。
同时,淘大兼具调味品+速冻点心双SKU矩阵,海外商超体系中,速冻品类是维系货架面积、绑定商超渠道的核心筹码,这也是单一酱料企业无法复刻的渠道优势,可与海天现有酱料品类形成结构性互补。
最后,补齐品牌层级壁垒,实现海外双品牌错位竞争。
海天原有出海品牌定位“高性价比大众调味品”,难以切入海外高端餐饮、精品商超赛道,品牌溢价不足。
淘大依托百年港式品牌心智,在海外高端中餐、亚裔精品消费圈层具备天然溢价能力。
结合业绩说明会双品牌定位口径,并购后海天形成清晰的海外双品牌矩阵:
海天主品牌主打高性价比、大众刚需市场;
淘大品牌主打港式特色、高端餐饮、精品商超市场,彻底规避内部内卷,覆盖海外全层级消费市场,完善海外品牌梯队布局。
同时,结合历史经营数据与管理层公开表态,需客观正视淘大长期存在的经营短板与整合不确定性。
公开资料显示,淘大历史上历经达能、味之素、中信资本等六次股权更迭,多次易主的核心原因,均为股东产业运营匹配度不足、管理层频繁变动、长期战略投入中断,最终导致品牌增长停滞、渠道资源未能持续盘活。
针对上述问题,海天在业绩说明会上明确,收购后将保留淘大原有业务与团队,维持品牌独立运营,依托自身研发、供应链、渠道优势实现双向赋能、资源协同。
但该治理模式能否有效解决淘大长期运营不稳定、盈利偏弱的问题,海外双品牌协同能否落地,仍无确定性结论,需后续经营数据持续验证。
04、价值校验:量化指标审视整合成效
本次A+H架构下的淘大并购,属于典型的中长期战略试错,短期对公司利润贡献有限,其战略价值与风险均具备不确定性。
结合2026年半年报经营现状、管理层海外战略目标与整合节奏表态,市场或许可以通过三组可量化、可跟踪的核心指标,客观判断本次跨境资本试验的落地效果,避免单一的利好或利空主观预判。
第一, 双品牌治理与渠道协同指标(1-2年观测周期)。重点跟踪两大维度:
其一淘大海外主流商超、B端餐饮渠道是否顺利导入海天主酱料产品,破除原有渠道壁垒;
其二双品牌海外渠道是否出现内耗、海外经销商体系是否保持稳定。
核心量化观测标准:海天海外非华人渠道营收占比持续提升,逐步弱化90%以上华人圈层依赖的单一结构,向公司15%海外营收占比的中长期目标靠拢。
第二, 跨境供应链降本与盈利修复指标。
依托海天规模化供应链与数智化降本优势,重点跟踪淘大整合后的整体毛利率变动、海外单位生产成本降幅、海外业务管理费用率优化幅度。
核心观测目标:改善淘大常年微利、增收不增利的经营现状,验证产业协同的真实落地效果,对冲公司海外业务汇兑损失、管理费用抬升的短期压力。
第三, 全球化资本闭环落地指标。
跟踪H股专项海外资金的落地进度、跨境资金调拨效率、境外利润回流规模、后续海外资产并购节奏。
结合管理层“内生+外延”双出海路径,重点验证“H股融资—海外并购—全球化运营—利润回流—持续扩张”的资本闭环是否成型,能否转化为可复制的全球化扩张模板,支撑公司长期海外布局。
从客观视角看,本次试验存在双向可能性。若后续协同落地顺畅、渠道突破、盈利修复、资本闭环成型,海天有望逐步摆脱国内存量竞争约束,搭建全球化经营与资本运作体系,打开中长期成长空间。
若整合不及预期、团队流失、渠道协同失效或持续亏损,依托SPV风险隔离架构,公司可通过止损、调整运营策略等方式控制风险,整体不会对A股主业基本面造成实质性冲击。
整体而言,本次并购属于“高战略价值、低即时风险、结果具备不确定性”的中长期布局。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


