
长存控股IPO前夕,一场存储资产的定向剥离

科创板申报材料的递交,往往不是一家企业资本故事的起点,而是一长串资产梳理动作的收尾。
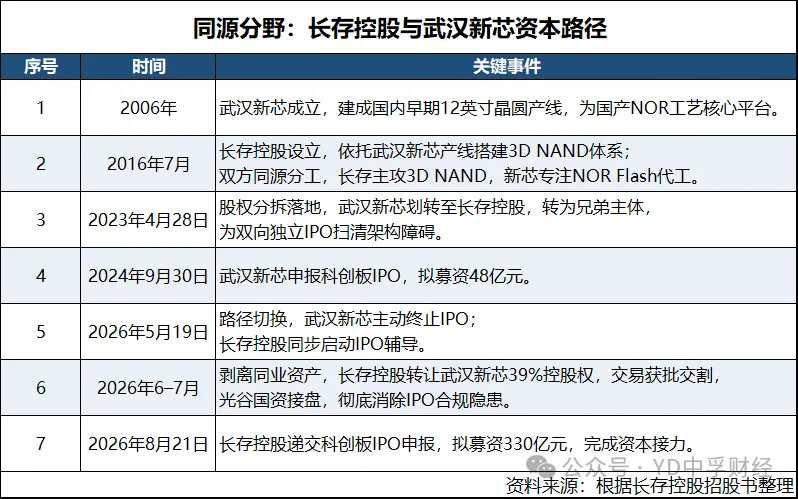
在长存控股正式启动IPO辅导前夕,一笔并不起眼的股权交易悄然落地:长存控股对外转让所持武汉新芯39%股权。
紧随这笔交易,武汉新芯主动撤回自身科创板申报材料,终止了持续数年的上市征程。
两家企业本是同源根系,共享早期晶圆产线、技术团队与产业土壤,一度被视作存储产业一体两面:
一边是NAND闪存IDM自研制造主体,
另一边是专注特色工艺的晶圆代工平台。
一退一进之间,资产边界被大刀阔斧重新划定。
表面看,这只是一次普通的股权处置。
但翻开长存控股招股书历史沿革章节、国家市场监管总局经营者集中公示文件、武汉新芯此前披露的IPO申报稿及国资资产评估备案材料,这场交易远不止财务层面的资产剥离。
它本质是一次针对IPO上市主体的 “资产清洗”:将代工业务板块从上市主体中剥离出去,把长存控股塑造成纯粹的3D NAND IDM企业,清理同业竞争隐患,压缩关联交易空间,为科创板上市扫清合规障碍。
这场同源主体的业务切割,定价逻辑是否公允?在产线、技术人员同源的背景之下,业务隔离能否做到彻底?剥离低毛利代工业务,是否也意在优化长存控股IPO阶段的利润叙事。
01、同源根系:一座晶圆厂分出两条上市路径
武汉光谷的存储产业故事,始于同一片厂房。
招股书历史沿革章节记载,长存控股与武汉新芯同根同源,早期共用晶圆制造载体。
武汉新芯成立之初,定位为晶圆代工平台,承接存储芯片的晶圆制造业务;后续依托其产线基础,长江存储项目落地,专注3D NAND闪存芯片研发与量产,也就是如今长存控股的主体根基。
在很长一段时间里,二者在厂房、设备、技术积累、产业人才层面深度交织,是国产NAND产业起步阶段 “代工打底、自研突围” 的特殊安排。
半导体产业的IDM模式与晶圆代工模式,本就是两套完全不同的商业逻辑。
IDM企业覆盖芯片设计、制造、封测全链条,产品自主定义,利润高度绑定存储周期;晶圆代工厂不拥有芯片产品,依靠收取晶圆加工费获取稳定收入,毛利水平显著低于存储芯片自研业务。
两套业务同置于一个主体之内,会带来天然的治理难题:资源分配、客户边界、同业竞争,都会成为未来资本申报路上的重大障碍。
产业起步阶段,这套一体架构具备现实合理性。国产3D NAND从零起步,需要依托成熟代工载体完成产线搭建、工艺验证与人才培育。
但当自研存储业务逐步实现量产,冲击科创板上市之时,同一控制下并存自研IDM与代工业务,矛盾便持续放大。
从资本视角看,科创板硬科技审核框架之下,同业竞争、重大关联交易,是上市审核重点问询事项。
若长存控股保留武汉新芯的大额股权,二者之间天然存在晶圆加工、技术协同等关联往来。
审核层面将持续关注:交易定价是否公允,业务是否存在混同,资产、人员、客户是否无法实现独立区分。对于一家体量巨大的国产存储龙头,冗长的关联交易核查,会拉长IPO周期,增加申报不确定性。
两条路径的上市征程,一度并行推进。武汉新芯率先冲刺科创板,聚焦特色工艺代工赛道;长存控股则持续打磨3D NAND产线,等待合适的申报窗口。
同源两家企业同时冲击资本市场,意味着两套招股书、两套业务叙事,还要持续解释二者之间复杂的资产、技术、人员关联。
这种局面,对于国资主导的重大产业项目而言,合规成本极高。
同源一体的土壤,催生了国产NAND产业的突破;但当产业走向成熟,准备登陆资本市场,原本一体共生的架构,就必须完成拆分。
一座晶圆厂,最终要分出两条独立的资本道路。
02、交易账本:股权出售背后的国资定价与资产处置
这场资产切割,核心载体是长存控股向交易对手转让武汉新芯39%股权。
这笔交易并非市场化财务投资退出,属于重大国资体系内资产处置,整套流程需要遵循国有资产评估、备案、经营者集中审查等一套完整程序。
根据国家市场监管总局披露的经营者集中简易案件公示文件,本次股权交易完成后,长存控股不再持有武汉新芯任何股权,不再对武汉新芯实施共同控制或重大影响。
二者从关联方,变为无股权关系的独立市场主体。交易落地不久,武汉新芯撤回科创板申报材料,其独立上市计划暂时搁置。
市场公开信息中,本次股权转让的交易对价,来自国资备案的资产评估结果。国资资产处置,核心约束是不得低于经备案的评估值,防止国有资产流失。
但公开材料中,评估采用的估值方法、收益法核心假设、对武汉新芯代工业务未来产能与毛利率预测,并未完整对外披露。
这也留下待解的疑问:评估过程是否充分考量代工业务周期波动、设备折旧压力、下游客户需求不确定性?
放到长存控股的报表层面看,剥离武汉新芯股权,带来两层财务影响。
其一,长期股权投资从报表中移除,不再受武汉新芯代工业务盈亏波动的扰动;
其二,上市主体的业务版图被精简,不再包含低毛利的晶圆代工板块。
长存控股招股书展示的业务结构,由此完全聚焦高弹性的3D NAND闪存芯片设计与销售。
这里需要厘清一层产业事实:晶圆代工业务盈利稳定性更强,但盈利上限有限;而NAND闪存业务具备强周期属性,景气上行阶段利润爆发,下行周期会出现大额亏损。
在存储周期上行窗口申报IPO,剥离低毛利代工资产,能够让长存控股的盈利结构,更加集中于存储芯片主业,呈现出更高的毛利率水平。
但交易的另一面是,武汉新芯作为独立代工平台,依然具备晶圆制造能力。本次仅仅是股权层面切割,并非厂房、设备、技术的物理割裂。
招股书关联交易章节显示,历史报告期内,长存控股与武汉新芯之间存在晶圆加工相关业务往来。随着股权剥离,双方关联关系解除,后续若继续发生业务合作,则变为独立第三方之间的市场化交易。
整套交易的设计,是典型的IPO申报前资产重组操作:通过股权出售一次性切断股权纽带,把历史遗留的关联方、同业竞争风险,在申报前一次性化解。
代价是完成复杂的国资评估、备案、反垄断审查等一系列程序,耗费大量时间协调各方股东。
参与本次交易的股东主体,以地方国资、国家级产业基金为主,多方主体达成共识,本身就是一场漫长博弈。
03、边界之辩:代工与IDM切割,业务隔离的真实成色
股权层面的切割,文件上可以一步完成。但产业层面的业务隔离,需要持续验证。这也是本次资产重组最核心的矛盾点。
长存控股与武汉新芯,拥有共同的产业源头。
早期阶段,产线共建、技术同源、人员流动在存储产业建设期属于常态。股权剥离之后,二者需要在资产、人员、机构、财务、业务五个维度,满足独立性要求。
招股书专项说明中,公司表述,双方资产边界清晰,生产场地相互独立,人员体系完全分开,不存在共用核心技术人员、生产设备的情形。
技术体系已经完成区分:长存控股聚焦Xtacking晶栈架构3D NAND闪存自研,武汉新芯专注特色工艺晶圆代工,二者技术研发方向、专利体系相互独立。
半导体制造行业,专利、工艺know-how、设备运维经验,很多成型于产业早期共同研发阶段。
招股书披露,双方已经完成专利权属划分,各自拥有独立知识产权体系,不存在核心专利共有情形。
但市场仍存疑问:早期沉淀的非专利工艺经验、设备调试经验,是否存在难以完全隔离的隐性技术纽带?
从客户维度看,二者业务赛道存在天然区隔。
长存控股的客户,以消费电子厂商、服务器厂商、存储模组企业为主,销售成品NAND闪存芯片;
武汉新芯作为代工厂,面向芯片设计公司,收取晶圆代工服务费。
理论上,二者客户群体不重叠,不存在直接同业竞争。
但需要留意一个灰色地带:若未来下游客户需求发生变化,是否存在业务边界模糊、潜在客户争夺的可能性。
供应链端,双方部分设备、原材料供应商存在重合,属于半导体行业共性。招股书披露,双方采购体系独立,采购决策、合同签署、货款结算各自独立完成,不存在共用采购渠道的情形。
在重资产晶圆制造行业,上游设备厂商高度集中,供应商重合本身不代表业务混同,但会带来外部观察层面的识别难点。
业务隔离的另一重观察窗口,是未来的业务合同。股权交割完成之后,如果长存控股继续向武汉新芯采购晶圆加工服务,交易不再属于关联交易,只需要按照独立第三方市场化原则定价。
反过来,如果武汉新芯向长存控股采购相关配套服务,同样适用市场化定价规则。未来这类交易的定价水平,是否和行业可比代工报价保持一致,将成为检验业务隔离成色的持续观测点。
简言之:股权、法律、财务层面,二者已经完成切割,满足 IPO 申报的合规要件;但在产业历史渊源上,同源基因无法彻底抹去。
合规文件完成了边界划分,产业层面的独立性,则需要更长周期的业务运行去验证。
04、上市铺路:资产减法如何撑起长存IPO叙事
对长存控股而言,出售武汉新芯股权,本质是一次资产减法换资本叙事加法的操作。
在科创板硬科技的审核逻辑之下,上市主体业务需要清晰聚焦。
如果上市主体同时持有大额代工平台股权,故事就会变得复杂:
投资者既要理解3D NAND IDM的强周期生意,又要理解稳定但低毛利的晶圆代工业务;
审核机构需要持续核查两类业务之间的关联往来、资产独立性。
将代工板块剥离,长存控股的上市叙事被高度简化:一家专注3D NAND闪存研发与制造的国产IDM龙头,依托原创Xtacking架构实现量产,深度参与全球存储芯片竞争。
这套叙事,更加契合资本市场对国产半导体硬科技企业的预期。募资用途也随之高度聚焦于NAND闪存产线升级、下一代存储工艺研发,不再需要向投资者解释代工业务的资本开支规划。
从风险隔离角度看,本次重组也起到隔离风险的作用。晶圆代工业务资本开支压力同样巨大,行业竞争日趋激烈。
将代工主体剥离出上市体系,意味着未来武汉新芯的产能扩张、盈利波动、经营风险,不会直接传导至长存控股上市公司报表。上市主体的风险敞口,被限定在NAND闪存主业之内。
但资产减法,同样存在隐性代价。长远来看,如果长存控股未来产能出现阶段性缺口,原有的内部代工协同通道不复存在。
若需要外部代工产能,只能向武汉新芯或者其他外部代工厂采购,需要接受市场化报价,不再拥有同源主体协同的便利。
换而言之,短期清理了IPO的合规障碍,长期则失去内部代工协同的弹性空间。
放在国产存储产业大棋局看,这笔交易也承载国资产业资本的平衡考量。
国家级产业基金、地方国资投入巨额资金,分别布局NAND自研IDM与特色工艺代工两条赛道。两条赛道,各自承担不同产业使命。
长存控股主攻存储芯片自主可控,直面三星、美光、铠侠等国际巨头;武汉新芯则承担特色工艺代工的产业补短板任务。
二者不再绑定于同一上市主体,意味着两条产业赛道,可以按照各自节奏独立发展,各自寻找资本对接的时机,不必互相拖累。
资本的叙事,往往建立在资产边界之上。这场发生在IPO门前的资产切割,清理了历史同源架构带来的合规包袱,塑造出一个边界干净、叙事清晰的上市主体。
但所有重组都只是资本故事的逗号,而非句号。
长存控股叩响科创板大门之后,市场目光最终仍会回归到核心命题:在全球存储周期震荡之下,Xtacking架构能否持续兑现产能与良率,企业能否穿越存储行业一轮又一轮的价格周期。
资产边界可以靠交易划定,但产业竞争的边界,只能依靠晶圆厂内不断迭代的工艺去争夺。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


